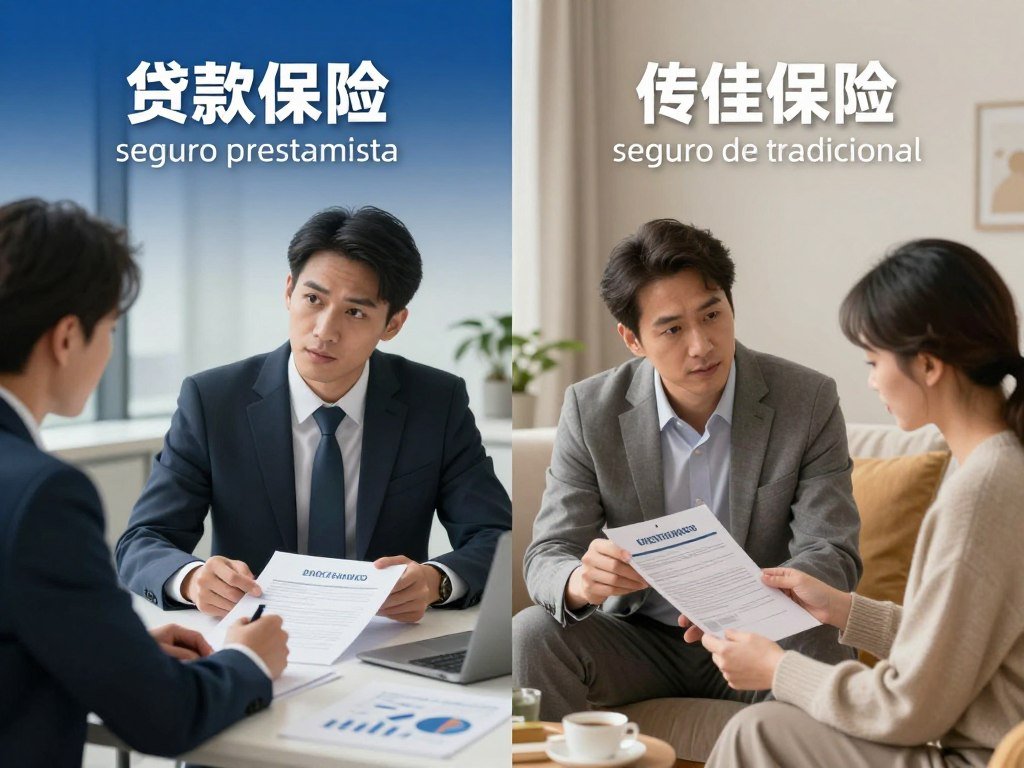

Quando você contrata um empréstimo de longo prazo, uma dúvida comum surge. Como proteger seu patrimônio e sua família contra imprevistos? A escolha entre o seguro prestamista e o seguro de vida tradicional pode parecer confusa. Mas entender as diferenças é essencial para sua segurança financeira.
O seguro prestamista está ligado diretamente à dívida. Ele paga o saldo devedor em caso de sinistro. Por outro lado, o seguro de vida tradicional dá um capital aos beneficiários. Eles podem usar esses recursos conforme suas necessidades imediatas.
A escolha certa depende de vários fatores. O valor da dívida, a renda familiar e o objetivo da proteção são alguns deles. Este guia prático vai ajudar a comparar custos, coberturas e exclusões. Assim, você pode ter a certeza de que o financiamento será pago, mesmo em situações difíceis.
Principais pontos de atenção
- O modelo prestamista foca na quitação direta da dívida com a instituição.
- A modalidade convencional oferece maior flexibilidade financeira aos beneficiários.
- Analise o saldo devedor antes de decidir qual proteção contratar.
- Considere o impacto das coberturas na sua renda mensal disponível.
- Avalie se o objetivo é apenas quitar o bem ou amparar a família.
Entenda o que você precisa proteger antes de escolher o seguro
Escolher o seguro certo começa com saber o que é mais importante para você. Antes de escolher, pense bem sobre o que você quer proteger.
Às vezes, a gente só pensa no que o banco quer. Mas é importante saber o seu risco financeiro do financiamento. Isso ajuda a evitar problemas no futuro.
Defina o risco financeiro principal do financiamento
Primeiro, pense no que mais te preocupa. É a dívida ou a falta de dinheiro para os seus entes queridos? O seguro prestamista ajuda a pagar a dívida.
Por outro lado, pensar na proteção financeira no financiamento é mais complexo. Se você quer que o imóvel fique com a família, pense se a indenização cobre todas as despesas.
Verifique quem depende da sua renda e do seu patrimônio
Pense em quem depende de você. Se você tem dependentes, a proteção da família é essencial.
Veja também o seu patrimônio e a estabilidade da sua renda. Se sua ausência afeta muito o orçamento, um seguro de vida tradicional pode ajudar a manter o padrão de vida da família.
Separe a proteção da dívida da proteção da família
É crucial entender que proteger a dívida e a família são coisas diferentes. O seguro prestamista paga a dívida, enquanto o seguro de vida tradicional ajuda com a educação e a reorganização financeira.
Com essa separação, você pode criar uma estratégia de proteção da família mais forte. Avalie bem o contrato e a necessidade de uma proteção financeira no financiamento que vá além do pagamento ao banco.
Seguro prestamista x seguro de vida tradicional: qual usar no financiamento
Muitas pessoas confundem o seguro prestamista com o seguro de vida tradicional. É essencial entender a diferença entre seguro prestamista e seguro de vida. Isso ajuda a escolher o melhor para sua proteção financeira.
Como funciona o seguro prestamista no contrato de crédito
O seguro prestamista está ligado a uma dívida financeira. Segundo a Resolução CNSP nº 365/2018, ele garante a quitação da dívida em caso de morte ou invalidez do segurado.
Com esse seguro, você protege seus dependentes de terem dívidas pesadas. A indenização vai direto para o credor, como o banco.
Como funciona o seguro de vida tradicional para os beneficiários
O seguro de vida tradicional protege financeiramente quem você ama. O dinheiro é pago aos beneficiários que você escolheu, sem ligação com dívidas.
Essa liberdade permite que seus familiares usem o dinheiro como preferirem. Eles podem manter o padrão de vida, pagar dívidas ou investir no futuro, sem interferência do banco.
Compare o objetivo, o beneficiário e a forma de pagamento de cada seguro
Para escolher entre Seguro prestamista x seguro de vida tradicional: qual usar no financiamento, veja as diferenças:
- Objetivo: O prestamista visa quitar dívidas; o seguro de vida protege a família financeiramente.
- Beneficiário: No prestamista, o beneficiário é o credor (banco); no seguro de vida, são as pessoas escolhidas por você.
- Forma de pagamento: O prestamista paga a dívida; o seguro de vida dá o dinheiro aos beneficiários para uso livre.
Entender esses pontos ajuda a decidir se você quer apenas eliminar riscos de crédito ou oferecer suporte financeiro aos entes queridos. A escolha certa depende do seu planejamento sucessório e gestão de riscos.
Compare as coberturas, exclusões e condições de acionamento
As coberturas de seguros variam muito. Não é só pelo nome que você sabe o que está protegido. É importante analisar o contrato para saber o que realmente está coberto.
Eventos normalmente cobertos pelo seguro prestamista
Este seguro protege uma dívida ativa. A cobertura do seguro prestamista garante o pagamento do saldo devedor se algo inesperado acontecer com você.
Morte e invalidez permanente
Os planos geralmente oferecem proteção contra morte e invalidez permanente. Se algo ruim acontecer, a seguradora paga o saldo devedor. Isso alivia o peso financeiro dos seus dependentes.
Desemprego involuntário e incapacidade temporária, quando contratados
Alguns seguros oferecem proteção extra. Por exemplo, em caso de desemprego involuntário ou incapacidade temporária. Mas essas coberturas só são válidas se você as contratar no momento certo.
Eventos normalmente cobertos pelo seguro de vida tradicional
O seguro de vida tradicional é mais amplo e flexível. Ele visa garantir a segurança financeira da sua família ou beneficiários.
Morte natural e acidental
Este seguro paga indenização em casos de morte e invalidez, sem importar dívidas. O valor é pago aos beneficiários escolhidos, para que eles usem conforme necessário.
Invalidez, doenças graves e outras coberturas adicionais
Você pode adicionar coberturas para doenças graves, internações ou invalidez funcional. Isso torna o seguro de vida uma ferramenta importante para planejar sua vida financeira.
Leia carências, riscos excluídos e exigências para solicitar a indenização
Verifique os riscos excluídos do seguro antes de assinar. Muitos seguros têm períodos de carência, onde a cobertura ainda não está ativa.
- Confira a lista de doenças preexistentes que podem ser excluídas.
- Observe os prazos para comunicar sinistros à seguradora.
- Reúna a documentação necessária, como laudos médicos e comprovantes de renda.
- Avalie se os riscos excluídos do seguro afetam sua necessidade de proteção.
Ler as entrelinhas ajuda a evitar surpresas ruins ao pedir indenização. Certifique-se de entender bem os critérios de comprovação para você e seus familiares.
Analise como cada seguro afeta o financiamento e os beneficiários
Você já pensou onde vai o dinheiro do seguro se algo inesperado acontecer durante um financiamento? A forma como o dinheiro é usado muda muito para quem fica. É essencial entender as diferenças entre os seguros disponíveis.
Entenda como o prestamista pode quitar ou amortizar o saldo devedor
O seguro prestamista tem um propósito claro: garantir a quitação de financiamento ou a redução de parcelas pendentes. Se um sinistro coberto acontecer, a seguradora paga diretamente à instituição financeira o valor do saldo devedor atualizado.
É crucial saber que esse pagamento não ultrapassa o valor segurado na apólice. Se a dívida for maior que o seguro, a diferença deve ser paga pelos herdeiros ou pelo espólio.
Verifique se o seguro de vida paga o banco ou os seus beneficiários
O seguro de vida não tem um vínculo direto com o banco, diferente do seguro prestamista. Nesse caso, o beneficiário do seguro prestamista é a instituição financeira. Já no seguro de vida, você escolhe quem receberá o dinheiro.
Os beneficiários podem usar o dinheiro como quiserem. Eles podem pagar o financiamento, mas também podem gastar o dinheiro em educação, emergências ou reservas.
Confira o que acontece com o imóvel ou bem após a indenização
Com o seguro prestamista, o bem financiado fica livre de dívidas. Isso significa que a alienação fiduciária é removida. Assim, o bem fica disponível para a família sem dívidas mensais.
No seguro de vida, o bem ainda tem dívidas até que os beneficiários paguem ao banco. Essa flexibilidade ajuda a família a decidir se deve manter o bem ou vendê-lo para pagar a dívida.
Considere a diferença entre reduzir a dívida e deixar dinheiro para a família
Reduzir a dívida traz alívio imediato, mas pode não cobrir todas as necessidades financeiras. O seguro prestamista protege o crédito, enquanto o seguro de vida apoia o padrão de vida.
É importante encontrar um equilíbrio entre proteger o patrimônio e ter liquidez. Pense se o seu objetivo é apenas proteger o bem ou se você quer deixar um suporte financeiro para seus dependentes.
Calcule o custo-benefício antes de contratar
Antes de fechar o seu financiamento, é essencial calcular o custo real de cada proteção. Uma análise cuidadosa evita surpresas desagradáveis. Assim, garante que o seu planejamento financeiro permaneça equilibrado a longo prazo.
Compare o prêmio mensal, o prazo e o valor segurado
Ao avaliar as opções, observe atentamente o prêmio mensal do seguro. Não olhe apenas para o valor da parcela. Considere o prazo total de vigência e o montante que será pago ao final do contrato.
Verifique se o valor segurado é suficiente para quitar a dívida ou oferecer suporte aos seus dependentes. Muitas vezes, um prêmio ligeiramente mais alto pode oferecer uma cobertura muito mais abrangente e segura para o seu perfil.
Identifique reajustes por idade, faixa etária ou atualização do financiamento
É fundamental entender que o custo pode sofrer alterações ao longo do tempo. Algumas apólices preveem reajustes baseados na sua faixa etária ou na atualização do saldo devedor do financiamento.
“O preço é o que você paga. O valor é o que você leva.”
Sempre questione o seu corretor ou o banco sobre como o custo do seguro prestamista se comporta diante das amortizações. Se o capital segurado diminui conforme você paga as parcelas, o prêmio também deve ser ajustado proporcionalmente.
Faça uma simulação com saldo devedor, renda familiar e despesas futuras
Realize uma simulação completa que considere o seu cenário atual e as projeções para o futuro. Inclua no cálculo o saldo devedor, a sua renda familiar mensal e as despesas essenciais que não podem ser negligenciadas.
- Avalie o impacto de uma eventual perda de renda.
- Considere as necessidades dos seus dependentes diretos.
- Projete despesas futuras que podem surgir durante o prazo do financiamento.
Avalie o impacto da contratação de ambos os seguros no orçamento
Você pode optar por contratar tanto o seguro prestamista quanto um seguro de vida tradicional. Essa estratégia oferece uma camada extra de segurança, mas exige atenção redobrada ao seu orçamento.
Certifique-se de que a soma do prêmio mensal do seguro de ambos os produtos não comprometa a sua liquidez. O objetivo é proteger o seu patrimônio e a sua família sem criar um novo problema financeiro no seu dia a dia.
Siga o passo a passo para escolher a proteção adequada
Antes de assinar, siga este roteiro para escolher bem. Organizar antes evita decisões apressadas que podem afetar seu orçamento.
Liste o saldo devedor, o prazo e as condições do financiamento
Primeiro, junte dados do seu contrato. Tenha o valor total da dívida, o prazo e as taxas de juros.
Essas informações ajudam a calcular o seguro necessário. Conhecer seu cenário financeiro ajuda a decidir se o seguro do banco é suficiente ou se precisa de mais.
Leia a apólice e confirme as coberturas realmente incluídas
Nunca aceite sem ler as condições. Verifique se a apólice cobre morte, invalidez, desemprego e incapacidade temporária.
“A leitura atenta das cláusulas de exclusão é o que separa um seguro eficiente de uma despesa inútil no seu orçamento.”
Compare propostas de seguradoras e canais de contratação
Você não precisa contratar com o banco que financiou. Aprender como contratar seguro prestamista em outras seguradoras pode economizar.
- Compare o custo do prêmio mensal.
- Analise a solidez da seguradora no mercado.
- Verifique a facilidade de atendimento digital.
Verifique beneficiários, documentos e procedimentos para o sinistro
Entenda quem receberá a indenização em caso de imprevistos. O banco geralmente é o principal, mas você pode adicionar dependentes.
Confira quais documentos são necessários para acionar o seguro. Saber o caminho para comunicar o sinistro ajuda seus dependentes em momentos difíceis.
Confirme se o seguro é obrigatório, facultativo ou condicionado ao crédito
É comum dúvidas sobre o seguro obrigatório no financiamento. Lembre-se de que a venda casada é proibida pelo Código de Defesa do Consumidor.
O seguro prestamista é, na maioria das vezes, facultativo. Certifique-se de que a proposta de seguro esteja separada do contrato de crédito para escolher livremente.
Registre a decisão e revise a proteção após mudanças na sua vida
A vida financeira muda e exige revisões. Sempre que houver mudanças na dívida, renda ou nascimento de dependentes, reavalie sua cobertura.
Manter sua proteção atualizada protege seu patrimônio. Revise seus contratos anualmente para manter a proteção alinhada à sua realidade.
Escolha o seguro conforme o seu perfil e tipo de financiamento
Escolher o seguro certo exige pensar bem sobre o seu perfil de risco e tipo de dívida. A escolha certa protege seu patrimônio e ajuda seus dependentes em caso de emergências financeiras.
Quando o seguro prestamista tende a ser mais adequado
O seguro prestamista é ótimo para quem quer quitar a dívida rapidamente em caso de problemas. Ele serve como garantia para o credor, sendo comum em financiamentos de curto e médio prazo.
Escolha-o se seu orçamento é apertado e você quer evitar perder o bem financiado. Ele é mais barato e prático para proteger dívidas específicas.
Quando o seguro de vida tradicional oferece proteção mais completa
O seguro de vida tradicional é melhor para quem quer proteção financeira completa. Ele não se limita a pagar o banco, podendo ser usado para educação, saúde ou manutenção do padrão de vida.
“O planejamento financeiro eficiente deve considerar não apenas a dívida atual, mas a segurança integral da família a longo prazo.”
Se você tem dependentes, essa opção é melhor. Ela oferece liberdade na escolha dos beneficiários. Assim, você garante recursos para o futuro daqueles que ama, além de quitar dívidas.
Quando combinar os dois seguros pode fazer sentido
Combinar os dois seguros pode ser a melhor estratégia. Use o prestamista para garantir a quitação de dívidas grandes, como um seguro para financiamento imobiliário. E mantenha um seguro de vida tradicional para a família.
Essa combinação:
- Diminui o impacto das parcelas no orçamento familiar.
- Oferece uma reserva extra para futuras necessidades.
- Garante tranquilidade em diferentes situações de risco.
Cuidados para financiamento imobiliário, de veículo e de empréstimo pessoal
Quando contrata um seguro para financiamento de veículos, verifique se cobre todas as situações. Em imóveis, atenção especial às cláusulas de morte e invalidez permanente.
Independentemente do crédito, siga essas dicas:
- Leia bem as exclusões de risco antes de assinar.
- Verifique se o valor segurado acompanha o saldo devedor.
- Mantenha os beneficiários atualizados na apólice.
- Avalie se o custo do seguro cabe no seu orçamento sem comprometer outras metas.
Cada contrato tem suas particularidades. Seja para um seguro para financiamento imobiliário ou para um seguro para financiamento de veículos, a transparência é essencial para evitar problemas em caso de sinistro.
Conclusão
Escolher entre seguro prestamista e seguro de vida para financiamento exige pensamento. O seguro prestamista ajuda a pagar dívidas específicas. Já o seguro de vida oferece suporte financeiro para mais pessoas.
O seguro de vida não paga a dívida bancária sozinho. Mas, ele deixa a família decidir o melhor uso dos recursos. Eles podem usar para pagar dívidas ou manter o padrão de vida.
Considere o saldo devedor, o custo das apólices e a proteção necessária. Verifique as condições contratuais antes de assinar com bancos como Itaú, Bradesco ou Caixa.
Reveja seu plano de proteção sempre que mudanças financeiras ou familiares acontecerem. Manter o plano atualizado traz tranquilidade para você e seus entes queridos.