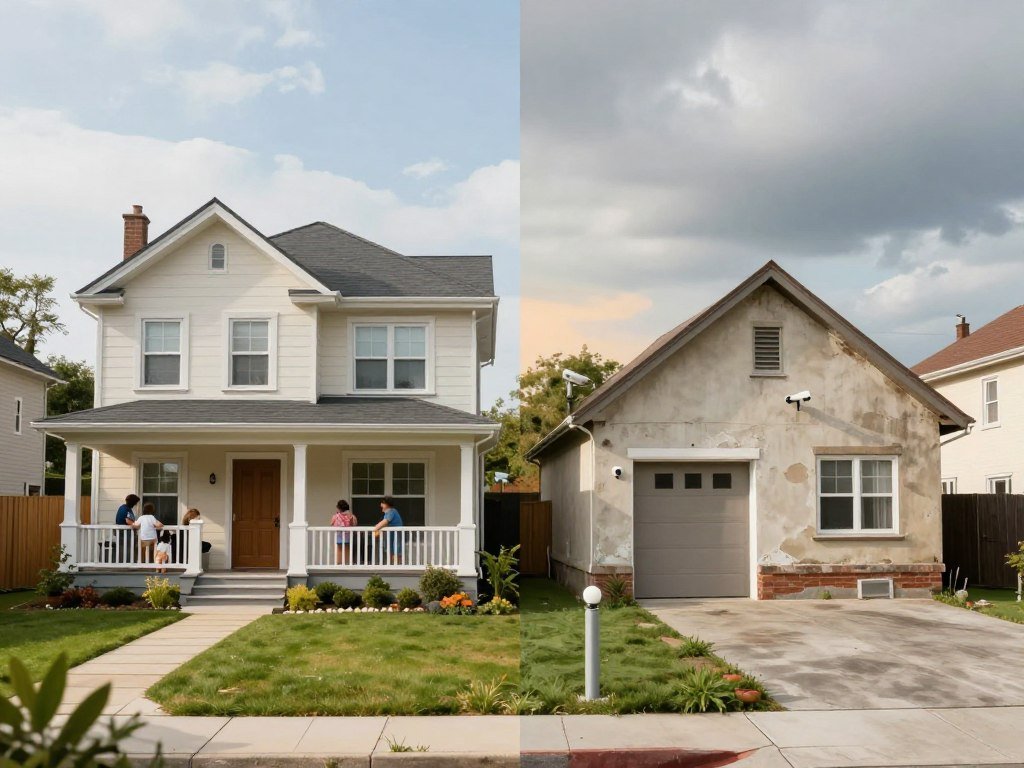

Entender a diferença entre seguro residencial completo x seguro básico é essencial. Essa escolha afeta a tranquilidade que você sente diante de imprevistos.
Os seguros de entrada protegem contra incêndios, explosões e quedas de raio. Já os seguros mais completos oferecem proteção contra muitos outros riscos.
Quando escolher um seguro residencial, veja bem os limites de indenização e os serviços de assistência. O ideal é que o seguro residencial para casa se ajuste ao seu imóvel, ao valor dos bens e ao seu orçamento.
Leia bem as regras da apólice antes de assinar. Isso assegura que a proteção escolhida atenda às suas necessidades de segurança.
Principais pontos de atenção
- A proteção inicial cobre eventos como incêndios e explosões.
- Planos avançados permitem incluir coberturas personalizadas.
- Avalie o valor total dos bens antes de definir o limite.
- Considere os riscos específicos da localização do seu imóvel.
- Verifique quais serviços de assistência 24h estão disponíveis.
- O custo-benefício depende da análise cuidadosa da apólice.
Entenda o que muda entre o seguro residencial completo e o básico
Escolher entre diferentes tipos de seguros pode ser confuso. Isso é especialmente verdade quando se compara o seguro residencial completo x seguro básico. Saber as diferenças é crucial para proteger seu patrimônio de forma eficaz.
Identifique a finalidade de cada modalidade de seguro
O seguro residencial básico protege contra riscos que podem danificar a estrutura do imóvel. Ele ajuda a cobrir custos de reparos ou reconstrução em casos de grandes danos.
Já o seguro residencial completo vai além. Ele oferece proteção básica e também coberturas adicionais. Assim, você pode ajustar o contrato às suas necessidades e bens.
Compare a proteção contra incêndio, explosão e queda de raio
As duas modalidades geralmente incluem proteção contra incêndio, explosão e queda de raio. Esses riscos são considerados de grande impacto para qualquer edificação.
- Incêndio: cobre danos por fogo acidental.
- Explosão: protege contra danos, exceto os nucleares.
- Queda de raio: indeniza danos elétricos ou estruturais por descargas atmosféricas.
É essencial lembrar que essas garantias têm limites, franquias e exclusões. Mesmo com apólices robustas, é importante analisar a cobertura de seguro residencial com cuidado para evitar surpresas em caso de sinistro.
Reconheça a diferença entre coberturas essenciais e adicionais
As coberturas essenciais protegem a estrutura do imóvel. Já as adicionais são opcionais. Elas protegem itens específicos ou situações particulares, como roubo ou danos elétricos em aparelhos.
Como as exclusões podem limitar a indenização
Uma exclusão pode impedir a indenização, mesmo em situações relacionadas ao imóvel. Problemas de falta de manutenção ou danos preexistentes são comuns nesses casos.
Por isso, é crucial ler as condições gerais da apólice. A proteção só é eficaz se você entender quais riscos estão cobertos e quais não estão.
Seguro residencial completo x seguro básico: diferenças essenciais de cobertura
Quando pensamos na proteção do nosso lar, é crucial saber a diferença entre seguro residencial completo x seguro básico. Escolher mal pode deixar nosso patrimônio vulnerável em momentos críticos.
Analise as coberturas normalmente incluídas no seguro básico
A cobertura básica seguro residencial é o ponto de partida. Ela protege a estrutura do imóvel contra eventos catastróficos.
Incêndio, explosão e fumaça
O seguro contra incêndio é essencial. Ele cobre danos por fogo, explosões e fumaça. Assim, você tem suporte para reconstruir ou reparar a casa.
Eventos naturais e danos estruturais
A proteção básica também inclui danos por queda de raio. Essa cobertura é vital para a integridade física do imóvel.
Verifique os benefícios adicionais do seguro completo
Para uma proteção mais robusta, opte pelas coberturas adicionais seguro residencial. Elas transformam a apólice em um escudo contra imprevistos do dia a dia.
Roubo e furto qualificado de bens
O seguro contra roubo e furto é muito procurado. Ele garante a reposição de itens valiosos em caso de invasão.
Danos elétricos e curto-circuito
O seguro danos elétricos protege contra problemas elétricos. É essencial, especialmente com a frequência de tempestades.
Vendaval, granizo, alagamento e responsabilidade civil
Essas coberturas protegem contra fenômenos climáticos extremos e danos a terceiros. A responsabilidade civil, por exemplo, cobre prejuízos involuntários a vizinhos ou visitantes.
Monte uma comparação entre limites de indenização, franquias e assistências
Na hora de comparar, não veja só o preço. Um plano mais barato pode ter limites de indenização muito baixos. Isso torna a proteção ineficaz em caso de sinistro.
- Limite de Indenização: Verifique se o valor cobre a reconstrução total do imóvel.
- Franquias: Analise o valor que você terá que pagar em caso de acionamento.
- Assistências: Avalie se os serviços 24 horas, como chaveiro e encanador, atendem sua rotina.
Lembre-se: a melhor escolha é a que equilibra custo e segurança. Não escolha coberturas insuficientes para economizar. O prejuízo futuro pode ser muito maior.
Passo 1: mapeie os riscos e as características da sua residência
O primeiro passo para garantir a segurança do seu lar é mapear os riscos. Antes de pedir cotações, entenda o que você tem e quais riscos enfrenta no dia a dia.
Essa análise ajuda a saber o que é essencial para proteger. Assim, você evita pagar por coisas que não precisa e fica protegido quando mais precisa. Conhecer bem o seu imóvel é crucial para um bom contrato.
Liste os bens que precisam de proteção financeira
Primeiro, faça um inventário de tudo na sua casa. Uma lista atualizada ajuda muito na hora de indenizar se houver um problema.
Móveis, eletrodomésticos, eletrônicos e objetos pessoais
Escreva tudo o que é importante, como geladeiras, televisores e computadores. Não esqueça de incluir roupas, calçados e utensílios da casa.
Itens de alto valor e documentos necessários
Se você tem joias, obras de arte ou equipamentos caros, dê atenção especial. Guarde notas fiscais e fotos desses itens. Esses documentos são essenciais para provar a propriedade se perder.
Avalie a localização e os riscos do imóvel
A localização do seu imóvel afeta o preço do seguro. O ambiente ao redor pode aumentar ou diminuir os riscos.
Casa ou apartamento em área urbana
Para uma seguro residencial para casa, lembre-se de que furtos são mais comuns. Já em apartamentos, o seguro do condomínio cobre áreas comuns. Mas a sua unidade precisa de proteção individual para o que está dentro.
Regiões sujeitas a alagamentos, vendavais ou furtos
Verifique o histórico de desastres na sua área. Se a região sofre com alagamentos ou ventos fortes, é sábio incluir essas coberturas para evitar prejuízos.
Considere quem utiliza o imóvel e com que frequência
O perfil de uso do imóvel muda a necessidade de proteção. Se o imóvel é alugado, a cobertura deve focar no conteúdo e danos ao imóvel, respeitando o contrato.
- Imóveis de veraneio precisam de coberturas contra furtos quando não estão ocupados.
- Residências com crianças ou idosos podem precisar de assistências emergenciais mais robustas.
- Imóveis com muita troca de pessoas precisam de segurança física especial.
Passo 2: compare coberturas, exclusões e serviços de assistência
É crucial analisar bem sua apólice para ter uma proteção eficaz. Muitas vezes, o foco está apenas no preço. Mas é a franquia do seguro residencial e as condições que realmente importam para uma indenização bem-sucedida.
Leia o que cada cobertura realmente protege
Danos ao prédio, ao conteúdo e a terceiros
Verifique se a apólice protege a estrutura ou também os seus bens móveis. Algumas coberturas incluem a responsabilidade civil. Ela ajuda se problemas no seu imóvel causarem danos a terceiros.
Eventos cobertos, limites e condições para acionar o seguro
Cada evento, como incêndio ou vendaval, tem um limite máximo de indenização. Leia atentamente as condições para acionar o seguro. O descumprimento de normas técnicas pode invalidar seu pedido de reparo.
Confira as exclusões mais relevantes da apólice
Falta de manutenção, desgaste natural e problemas preexistentes
As exclusões do seguro residencial são muito importantes. Danos por falta de manutenção ou desgaste natural geralmente não são cobertos.
Furto simples, bens sem comprovação e imóveis desocupados
Atenção a situações comuns que podem gerar negativas:
- Furto simples: Muitas apólices cobrem apenas roubo (com ameaça) e não furto simples.
- Bens sem comprovação: Guarde notas fiscais, pois bens sem prova de propriedade podem não ser indenizados.
- Imóveis desocupados: Casas fechadas por longos períodos podem ter a cobertura suspensa ou restrita.
Verifique se a assistência 24 horas atende às suas necessidades
Chaveiro, eletricista, encanador e vidraceiro
A assistência residencial 24 horas é um serviço de conveniência. Ela oferece suporte emergencial para pequenos reparos domésticos.
Limites de utilização e quantidade de chamados
A assistência residencial 24 horas tem regras claras. Verifique sempre:
- O limite de valor por cada atendimento realizado.
- A quantidade máxima de chamados permitida por vigência da apólice.
- Quais prestadores são credenciados pela sua seguradora.
Passo 3: calcule a importância segurada e avalie o custo-benefício
Você sabia que o valor de mercado do seu imóvel não é o mesmo que a importância segurada? Muitas pessoas erram ao pensar que a cobertura deve ser igual ao preço de venda da casa. Isso pode deixar a proteção insuficiente em caso de sinistro.
O cálculo correto deve focar no custo real de reconstrução da estrutura, excluindo o valor do terreno. É essencial avaliar os materiais de construção e a mão de obra necessária para reconstruir o imóvel.
Estime o valor necessário para reconstruir o imóvel
Para definir a importância segurada, considere o custo por metro quadrado na sua região. A indenização do seguro residencial deve cobrir todos os danos estruturais. Assim, você evita prejuízos financeiros inesperados.
Faça o inventário dos bens e reúna comprovantes de propriedade
Além da estrutura, faça uma lista de itens móveis que deseja proteger. Um inventário detalhado ajuda na hora de solicitar o reembolso de eletrônicos, móveis e eletrodomésticos.
Notas fiscais, fotografias, avaliações e registros de compra
Guarde notas fiscais, manuais e fotografias de cada cômodo da casa. Esses documentos são prova de propriedade e facilitam a avaliação da seguradora. Isso torna o processo de indenização do seguro residencial mais ágil e transparente.
Compare o preço do prêmio com as franquias e os limites de indenização
Ao analisar o valor do seguro residencial, não olhe apenas para o custo mensal. É importante verificar se os limites de cobertura são compatíveis com o valor total dos seus bens. Uma apólice de R$ 300 mil não cobrirá um prejuízo de R$ 400 mil.
Como uma franquia maior pode reduzir o valor do seguro
Optar por uma franquia do seguro residencial mais alta pode diminuir o custo do prêmio anual. Essa estratégia é interessante se você possui uma reserva de emergência. Mas exige cautela para não comprometer seu orçamento em caso de sinistro.
Por que o menor preço nem sempre oferece a melhor proteção
O valor do seguro residencial mais barato pode esconder exclusões importantes ou limites de cobertura muito baixos. Sempre verifique se a franquia do seguro residencial escolhida está alinhada com a sua capacidade financeira e com o nível de proteção que o seu patrimônio realmente exige.
Passo 4: leia a apólice e escolha a proteção adequada
Para saber como contratar seguro residencial, é essencial analisar cada cláusula do contrato. É importante entender todos os detalhes antes de assinar.
Confira as condições gerais, particulares e especiais do contrato
O contrato de seguro tem vários documentos importantes. As condições gerais são regras comuns para todos. Já as particulares falam sobre os limites e valores da sua apólice.
As condições especiais são essenciais. Elas tratam de coberturas extras que você pode ter. Verifique a vigência, o período de carência e as exclusões para evitar surpresas.
Confirme os procedimentos para comunicar um sinistro
É crucial saber como agir em situações imprevistas. Isso garante a indenização do seguro residencial. O processo de comunicação deve ser rápido e seguir as instruções da seguradora.
Prazos, documentos e registros necessários
Em caso de sinistro, avise a seguradora logo. Você vai precisar de:
- Boletim de ocorrência policial, em casos de roubo ou furto;
- Orçamentos detalhados para reparos;
- Notas fiscais ou comprovantes de propriedade dos bens danificados;
- Fotos ou vídeos que registrem os danos causados ao imóvel.
Cuidados para evitar divergências na regulação do sinistro
Para evitar problemas, mantenha todos os registros bem organizados. Evite fazer reparos definitivos antes da vistoria, a não ser em casos de emergência. A transparência é fundamental para um processo sem complicações.
“A prevenção é o melhor investimento que um proprietário pode fazer para proteger o seu maior patrimônio.”
Escolha o seguro básico quando a prioridade for a proteção essencial
Se você quer proteção contra riscos grandes, como incêndio, o seguro básico é a melhor opção. Ele é mais barato e oferece segurança financeira sem coberturas extras.
Prefira o seguro completo quando os riscos e bens justificarem coberturas amplas
O seguro completo é ideal para quem tem um patrimônio grande ou vive em áreas de alto risco. Ele oferece proteção completa, incluindo danos elétricos e assistência 24 horas.
Quando moradores, localização e patrimônio favorecem a modalidade completa
Se você tem equipamentos caros, vive em áreas com alagamentos ou precisa de suporte constante, prefira o seguro completo. A indenização do seguro residencial cobre mais situações, trazendo mais segurança.
Reavalie a apólice após reformas, mudanças ou aquisição de novos bens
O seu seguro deve ser atualizado sempre que necessário. Isso inclui após reformas ou aquisição de bens de alto valor. Assim, você garante que está sempre protegido.
Conclusão
Escolher entre seguro residencial completo e básico exige pensar bem nos riscos do seu imóvel. O que é melhor varia muito. Isso depende do lugar, do valor dos seus bens e do quanto você pode pagar por mês.
Incêndio, explosão e queda de raio são riscos que todo seguro deve cobrir. Mas, adicionar proteção contra roubo, danos elétricos ou responsabilidade civil pode ser essencial. Isso ajuda a evitar gastos inesperados.
Quando for escolher um seguro, veja as propostas com atenção. Compare os limites de indenização. E leia bem as exclusões do contrato para não ter surpresas se algo acontecer.
Se você fizer reformas ou comprar coisas caras, atualize seu seguro. Isso mantém a proteção alinhada com o valor do seu patrimônio. Assim, sua casa fica sempre protegida.
Qual é a sua maior preocupação com a segurança do seu lar hoje? Deixe sua opinião abaixo ou compartilhe este guia com quem precisa proteger a casa contra imprevistos.