
Quer comprar um carro? Isso exige um bom planejamento. Muitas pessoas procuram o melhor banco para financiar carro com menor taxa de juros. Mas, o preço final depende de muitas coisas, como sua situação financeira.
As taxas de juros variam muito. Elas mudam de acordo com seu crédito, o tempo que você quer pagar e quanto você paga de entrada. Entender essas variáveis é o primeiro passo para economizar.
Os bancos das montadoras às vezes dão condições melhores. Isso pode ser mais vantajoso do que os bancos comuns. Ao pedir um financiamento de carro, sempre veja o Custo Efetivo Total (CET) antes de assinar.
Para achar a menor taxa juros financiamento veículo, é preciso pesquisar bem. Vamos mostrar como fazer essa pesquisa de forma segura. Assim, você vai encontrar o melhor negócio para seu orçamento.
Principais pontos de atenção
- A taxa média de mercado é uma referência, não uma regra fixa.
- Seu histórico de crédito influencia diretamente o custo final.
- Bancos de montadoras costumam ter promoções sazonais agressivas.
- Sempre analise o Custo Efetivo Total (CET) e não apenas os juros.
- O valor da entrada reduz significativamente o montante financiado.
Como identificar o melhor banco para financiar carro com menor taxa de juros
Para economizar no financiamento do seu carro, é essencial aprender a ler as propostas bancárias. Muitas vezes, ofertas que parecem boas escondem custos altos. Isso pode tornar o negócio ruim no futuro.
Compare o Custo Efetivo Total, não apenas a taxa anunciada
O erro mais comum é focar só na taxa juros financiamento veículo divulgada. O valor real que você pagará é o Custo Efetivo Total, ou CET.
Inclua juros, tarifas, impostos, seguros e demais encargos
O CET financiamento veículo é o que realmente importa. Ele inclui juros, IOF, tarifas de cadastro, seguros obrigatórios e taxas administrativas.
Quando pedir uma simulação, peça o demonstrativo do custo efetivo total. Comparar só a taxa nominal pode levar a escolhas financeiras ruins.
Verifique se a taxa é fixa, mensal ou anual
É importante saber a diferença entre taxa mensal financiamento carro e taxa anual financiamento carro. A conversão entre esses períodos não é simples devido aos juros compostos.
Confirme se a taxa é fixa durante o contrato. Algumas instituições oferecem taxas variáveis que podem mudar com o mercado, aumentando o risco para seu orçamento.
Considere o relacionamento com Banco do Brasil, Caixa Econômica Federal, Itaú, Santander, Bradesco e Banco BV
O melhor banco financiamento veículo para você pode ser o que você já tem uma conta. Banco do Brasil, Caixa Econômica Federal, Itaú, Santander, Bradesco e Banco BV costumam dar condições melhores para clientes fiéis.
Entenda como seu histórico bancário pode influenciar a proposta
Seu histórico financeiro é crucial na análise de crédito. Um bom histórico e um bom relacionamento com o banco podem diminuir a taxa juros financiamento veículo oferecida.
Lembre-se de que cada banco tem suas próprias políticas de risco. Por isso, é bom comparar em diferentes bancos antes de decidir.
Prepare seu perfil antes de solicitar o financiamento
Para conseguir o financiamento, comece antes de chegar à concessionária. Organize-se bem para criar um perfil crédito financiamento forte. Isso mostra aos bancos que você é confiável.
Organize renda, documentos e comprovantes necessários
Ter tudo pronto ajuda muito na análise do seu pedido. Isso mostra que você é um cliente ativo e consciente.
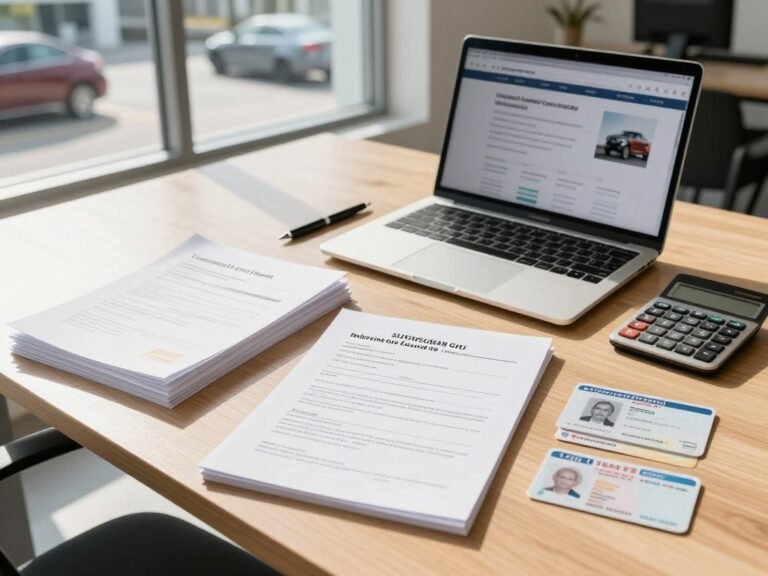
Separe documento de identificação, comprovante de residência e comprovantes de renda
Primeiro, junte seus documentos financiamento veículo essenciais. Você vai precisar de RG e CPF, e um comprovante de residência atual, como conta de luz.
Para a renda, prepare seus últimos holerites ou declaração de Imposto de Renda. Se você é autônomo, extratos bancários dos últimos meses são aceitos.
Calcule quanto você pode comprometer com a parcela
Antes de assinar, faça um cálculo cuidadoso. A parcela não deve ultrapassar 30% da sua renda mensal. Isso mantém seu orçamento equilibrado.
Planejar o orçamento ajuda a evitar dívidas excessivas. Não esqueça de incluir gastos como IPVA, seguro e manutenção do carro.
Melhore suas chances de aprovação com uma entrada maior
A entrada financiamento carro mostra seu comprometimento financeiro. Uma entrada maior diminui o risco para o banco, ajudando na aprovação.
Avalie o impacto da entrada sobre o valor financiado e o custo final
Uma entrada maior reduz o valor a ser financiado. Isso diminui os juros, tornando o carro mais barato no longo prazo.
Consulte seu score de crédito e regularize pendências
O seu score crédito financiamento influencia a taxa de juros. Verifique sua pontuação antes de pedir o crédito.
Se houver pendências, resolva-as rapidamente. Um bom perfil crédito financiamento e score alto são essenciais para boas condições de financiamento.
Compare as opções de financiamento oferecidas pelos principais bancos
Escolher o banco certo para o seu financiamento de carro exige uma análise cuidadosa. Cada banco tem suas próprias regras que afetam o valor da dívida.
Analise o financiamento de veículos do Banco do Brasil
O financiamento Banco do Brasil é uma boa opção para quem busca segurança. Eles oferecem condições especiais para quem já tem conta no banco.
Observe prazos, entrada mínima, condições para correntistas e veículos aceitos
Quando pensar nessa opção, lembre-se de:
- Prazos flexíveis: Verifique se os prazos se encaixam no seu orçamento.
- Entrada mínima: Uma entrada maior pode diminuir os juros.
- Veículos aceitos: Confirme a idade máxima do carro que você quer.
Verifique as condições da Caixa Econômica Federal para carros novos e usados
O financiamento Caixa carros tem uma das menores taxas de juros do mercado. As taxas giram em torno de 1,01% ao mês.
Compare as exigências de idade do veículo, documentação e aprovação de crédito
Para ser aprovado, prepare bem a documentação do carro e seus comprovantes de renda. A Caixa é rigorosa na vistoria e na idade do carro, garantindo segurança para todos.
Confira as propostas de Itaú, Santander e Bradesco
Estes bancos investem em tecnologia para facilitar o crédito. Eles têm plataformas digitais para simular valores e verificar a viabilidade do seu perfil rapidamente.
Compare canais digitais, possibilidade de negociação e tarifas incluídas
Quando comparar, observe:
- A facilidade de usar o aplicativo ou site para gerenciar as parcelas.
- A transparência sobre as tarifas administrativas do contrato.
- A flexibilidade para negociar taxas se você já é cliente.
Considere o Banco BV e outras financeiras especializadas em veículos
O Banco BV financiamento veículo trabalha de perto com concessionárias. Eles oferecem agilidade na liberação do crédito. Essas financeiras são especialistas no setor e têm processos otimizados para a compra de carros.
Avalie conveniência, rede de lojas parceiras e diferenças no Custo Efetivo Total
A conveniência é um ponto forte, mas verifique o Custo Efetivo Total (CET). Às vezes, a facilidade de fechar o negócio pode esconder taxas mais altas que os bancos tradicionais.
Use o banco da concessionária apenas depois de comparar outras propostas
Nunca aceite a primeira oferta sem pesquisar outras opções. O financiamento Banco do Brasil ou o financiamento Caixa carros podem ser mais vantajosos para você.
Leve em consideração o Banco BV financiamento veículo e outras financeiras também. Fazer uma escolha informada ajuda a economizar dinheiro ao longo do contrato.
Simule parcelas e escolha a condição que cabe no seu orçamento
A simulação de financiamento de veículo ajuda a evitar surpresas financeiras. Ao planejar a compra, é importante testar diferentes opções. Assim, você garante que o compromisso financeiro seja viável a longo prazo.
Faça simulações com diferentes valores de entrada
O valor inicial do contrato muda muito o restante da dívida. Uma entrada financiamento carro maior diminui o montante principal. Isso reduz os juros sobre o saldo devedor.
Compare cenários com 20%, 30% e 50% de entrada
Comparar 20%, 30% e 50% de entrada mostra o grande impacto nas parcelas. Quanto mais você paga à vista, menor será o custo total da operação.
Teste prazos de 24, 36, 48 e 60 meses
O prazo financiamento carro afeta o seu orçamento mensal. Escolher o tempo certo é crucial. É preciso equilibrar o valor da prestação com o total de juros pagos ao banco.
Entenda como o prazo altera a parcela e o total de juros
Prazos mais longos, como 60 meses, tornam as parcelas financiamento veículo mais acessíveis. No entanto, períodos mais longos aumentam o total pago devido aos juros.
Compare sistemas de amortização e o valor das parcelas
Existem vários sistemas de amortização, como a Tabela Price e o SAC. A Price tem parcelas fixas, enquanto o SAC tem prestações que diminuem. Isso pode ser bom para quem quer pagar menos rápido.
Calcule o custo final do carro financiado
Para entender melhor, veja o custo total carro financiado completo. Não se concentre só no valor da parcela. Veja o total de todos os encargos.
Use simuladores oficiais e confirme as condições na proposta
Use os simuladores oficiais dos bancos para dados precisos sobre o custo efetivo total. Depois da simulação, confirme se a proposta enviada mantém as condições vistas anteriormente.
Contrate o financiamento com segurança e evite custos desnecessários
A etapa final do seu financiamento exige atenção redobrada. Isso para garantir que o sonho do carro novo não se torne um pesadelo financeiro. Ser vigilante é o melhor caminho para assegurar a segurança financiamento veículo e manter o equilíbrio do seu orçamento mensal.
Leia o contrato antes de assinar
Nunca assine um documento sem ler todas as cláusulas com calma. Este é o momento de validar se tudo o que foi prometido verbalmente está registrado no papel.
Confira taxa mensal, taxa anual, CET, número de parcelas e valor total financiado
Verifique se a taxa mensal financiamento carro e a taxa anual financiamento carro estão de acordo com o que foi ofertado. Além disso, analise o CET financiamento veículo, pois ele revela o custo real da operação, incluindo impostos e taxas administrativas. Certifique-se de que o custo total carro financiado não comprometa sua saúde financeira a longo prazo.
Identifique tarifas, seguros e serviços opcionais
Muitas vezes, as instituições incluem serviços que não são obrigatórios. É fundamental questionar cada item que compõe o valor final da parcela.
Verifique se o seguro prestamista, garantia estendida ou serviços adicionais são realmente necessários
O seguro prestamista ou a garantia estendida podem parecer úteis, mas nem sempre são essenciais para o seu perfil. Avalie se esses custos extras valem o investimento ou se você pode abrir mão deles para reduzir o valor das parcelas.
Confirme as regras para antecipar parcelas e quitar a dívida
Sempre verifique as condições para antecipação de pagamentos. A possibilidade de quitar a dívida antes do prazo pode gerar um desconto significativo nos juros, sendo uma estratégia inteligente para economizar.
Desconfie de promessas de aprovação garantida e cobranças antecipadas
Fique atento a ofertas que parecem boas demais para ser verdade. Golpistas costumam solicitar depósitos antecipados para liberar o crédito, o que é uma prática ilegal e um sinal claro de fraude.
Proteja seus dados pessoais e negocie apenas com canais oficiais
Mantenha seus documentos financiamento veículo em segurança e nunca envie fotos ou dados sensíveis para contatos não verificados. Utilize apenas os canais de atendimento oficiais dos bancos e concessionárias para evitar o vazamento de informações.
Confira a situação do veículo antes da liberação do crédito
Antes de finalizar o negócio, é indispensável realizar uma vistoria completa no histórico do automóvel. Isso evita que você assuma dívidas ou problemas jurídicos que pertenciam ao antigo proprietário.
Consulte multas, restrições, histórico de sinistro, documentação e gravame
Utilize os portais do Detran para verificar se existem multas pendentes ou restrições judiciais. Confirme também se o gravame foi devidamente registrado, garantindo que o veículo esteja livre para ser alienado ao banco escolhido.
Conclusão
Buscar o melhor banco para financiar um carro exige atenção a detalhes importantes. O custo real de um empréstimo varia com seu perfil financeiro, a entrada e o prazo de pagamento.
Bankos como Banco do Brasil, Itaú e Santander têm condições diferentes. A taxa média do mercado é de 1,9% ao mês. Mas isso muda de acordo com a análise de crédito de cada pessoa. Avaliar o Custo Efetivo Total é essencial para um financiamento seguro.
Escolher um financiamento deve ser feito com simulação de todas as parcelas. Não assine contratos apressados. Use apenas os canais oficiais das instituições para evitar fraudes. Busque sempre a menor taxa de juros que seu orçamento permita.
Planeje tudo com calma para manter sua saúde financeira. Ao comparar as propostas e verificar todas as taxas, você dirige seu novo carro com tranquilidade. Compartilhe este guia com amigos que também querem comprar um carro este ano.