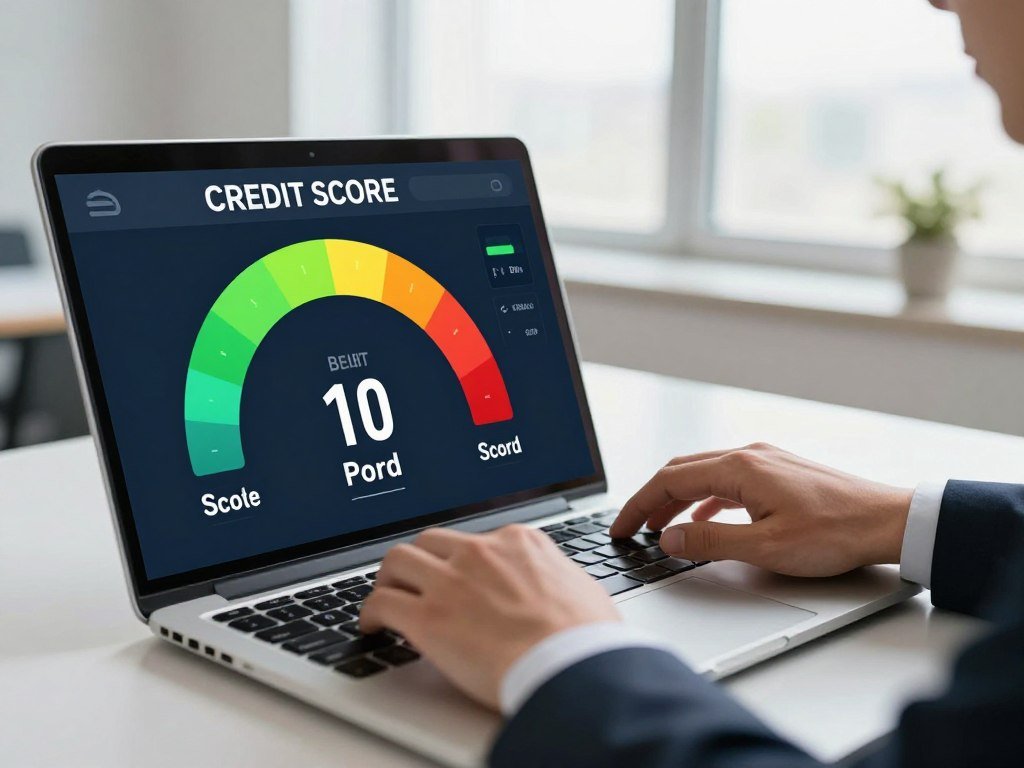

Você já se perguntou por que algumas pessoas conseguem empréstimos facilmente? Já outras enfrentam negativas o tempo todo? A resposta está no histórico financeiro do seu CPF. Bancos usam isso para saber se você é um risco ou não.
Uma boa pontuação é como um cartão de visitas positivo. Ela acelera a liberação de dinheiro e traz juros melhores. Mas, um score baixo faz os bancos terem cuidado, tornando mais difícil conseguir dinheiro.
Esse índice não é tudo. Bancos também olham sua renda, dívidas e se você pode pagar. Manter suas contas em dia ajuda muito na sua imagem financeira.
Principais pontos de atenção
- O indicador reflete seu histórico de pagamentos e comportamento financeiro.
- Bancos consultam essa métrica para avaliar riscos antes de liberar recursos.
- Uma pontuação alta facilita o acesso a taxas de juros menores.
- Instituições podem negar pedidos caso identifiquem um perfil de alto risco.
- A análise bancária completa considera renda e dívidas além da pontuação.
Como funciona o score de crédito no Brasil
O score de crédito é um indicador da sua saúde financeira no Brasil. Ele mostra a probabilidade de você pagar suas dívidas nos próximos meses. As instituições financeiras usam isso para avaliar seu risco.
O que é o score de crédito e como ele é calculado
Essa pontuação de crédito varia de 0 a 1.000 pontos. Um score alto indica menor risco para o mercado. Isso mostra que você é um consumidor confiável.
O cálculo score é feito por birôs como Serasa e Boa Vista. Eles usam algoritmos complexos para analisar sua vida financeira. Assim, geram um indicador dinâmico para você.
Quais informações influenciam sua pontuação
Para entender como funciona score, é importante saber que ele muda. Ele se baseia em hábitos diários ao lidar com dinheiro e crédito.
Histórico de pagamentos, dívidas e cadastro positivo
O seu histórico de pagamentos é crucial para a nota. Pagar em dia mostra responsabilidade e compromisso.
- Pagamento pontual de faturas de cartão de crédito.
- Quitação de parcelas de empréstimos e financiamentos.
- Adesão ao Cadastro Positivo, que registra o bom comportamento.
- Ausência de dívidas negativadas ou protestos em seu nome.
Consultas ao CPF e relacionamento com o mercado
As consultas CPF realizadas por empresas afetam o score. Muitas solicitações de crédito podem ser vistos como um sinal de desespero financeiro.
O seu relacionamento com o mercado é avaliado pela evolução do seu patrimônio. Manter dados cadastrais atualizados ajuda os birôs a entender melhor você.
Por que o score não é o único critério usado pelas instituições
A pontuação de crédito é importante, mas não é o único fator. Cada banco tem suas próprias políticas para conceder crédito.
- Análise da renda mensal comprovada.
- Histórico de relacionamento com o banco específico.
- Documentação apresentada no momento da solicitação.
- Políticas de risco internas da instituição.
O cálculo score é um filtro inicial. Mas a decisão final leva em conta seu perfil completo. O Cadastro Positivo ajuda a mostrar que você é um bom pagador, mesmo sem um histórico bancário extenso.
Score de crédito: como ele afeta a aprovação do financiamento
A pontuação de crédito é essencial para os bancos. Ela mostra como você lidou com dinheiro no passado. Isso ajuda a decidir se você vai conseguir o financiamento.
Entenda a relação entre a pontuação e o risco de inadimplência
Os bancos querem garantir que você vai pagar o dinheiro que pede. Se seu score de crédito é alto, isso mostra que você paga bem. Isso diminui o risco para o banco.
Se o score é baixo, o banco pode achar que você pode não pagar. Mas isso não significa que eles vão recusar seu pedido. Eles vão analisar mais a fundo.
Como o score pode influenciar a aprovação, o limite e o prazo
Um bom score de crédito pode trazer vantagens. Ele pode ajudar a conseguir o financiamento mais rápido.
- Aprovação: Scores mais altos facilitam a aceitação do pedido.
- Limite: Uma pontuação sólida pode permitir o acesso a valores maiores.
- Prazo: Bons pagadores costumam ter mais flexibilidade na escolha do tempo de pagamento.
De que forma a pontuação interfere nas taxas de juros e no CET
Um bom score de crédito pode fazer você pagar menos juros. Isso porque você é visto como um risco menor.
Além disso, o CET financiamento (Custo Efetivo Total) pode ser menor. Isso porque o banco confia mais na sua capacidade de pagamento.
Outros fatores analisados pelo banco ou pela financeira
Embora o score seja importante, não é o único fator. Os bancos olham vários dados para decidir se você pode ter o financiamento.
Renda comprovada e comprometimento mensal
A sua renda comprometida é muito importante. O banco quer saber se você pode pagar as parcelas sem problemas. Eles geralmente não querem que essas parcelas excedam 30% do seu salário.
Estabilidade profissional e histórico bancário
Um emprego estável e um bom relacionamento com o banco são bons sinais. Um bom histórico bancário mostra que você tem um controle financeiro.
Valor da entrada, tipo de bem e condições do contrato
Um valor de entrada maior diminui o risco para o banco. O tipo de bem também influencia as condições do contrato.
Diferenças na análise de financiamento de veículos, imóveis e outros bens
Financiar um carro é mais simples. O carro serve como garantia, o que facilita o processo.
Por outro lado, financiar um imóvel é mais complexo. O banco precisa de mais provas de que você pode pagar o valor do imóvel.
Como aumentar seu score antes de solicitar um financiamento
Melhorar sua pontuação de crédito é crucial para melhores condições em financiamentos futuros. Adotar hábitos financeiros saudáveis ajuda a aumentar score gradualmente. Isso torna você mais atrativo para as instituições financeiras.
Passo 1: consulte seu score e confira o relatório do CPF
Verifique como o mercado vê seu perfil. Fazer consultas CPF nos órgãos de proteção ao crédito ajuda a ver informações que compõem sua nota.
Identificação de registros incorretos e dados desatualizados
Erros cadastrais ou dívidas pagas podem prejudicar sua pontuação. Verifique o relatório com atenção. Se encontrar erros, peça a correção imediatamente.
Passo 2: regularize dívidas e negocie pendências em aberto
Se tem contas atrasadas, regularize dívidas o mais rápido possível. Fale com os credores para acordos que sejam possíveis para você.
Cuidados para confirmar a baixa da dívida após o pagamento
Depois de quitar uma dívida, guarde todos os comprovantes. É importante verificar se a empresa credora pediu a exclusão do registro negativo. Isso atualiza seu histórico de pagamentos corretamente.
Passo 3: mantenha as contas em dia e evite novos atrasos
Manter as contas em dia é essencial para uma boa reputação financeira. Pagar pontualmente demonstra responsabilidade e compromisso.
Passo 4: atualize seus dados e fortaleça o cadastro positivo
O Cadastro Positivo ajuda quem busca crédito. Mantenha seus dados cadastrais atualizados. Isso facilita a verificação pelas instituições.
Passo 5: reduza o uso do crédito e evite pedidos simultâneos
Solicitar crédito em vários bancos ao mesmo tempo pode ser visto como desespero. Concentre suas solicitações e evite o uso excessivo de crédito rotativo.
Como controlar o limite do cartão e o cheque especial
Use o limite do cartão com moderação. Evite comprometer muito da sua renda. O uso consciente do cheque especial também é importante. Usá-lo muito pode ser visto como falta de planejamento.
Passo 6: organize sua renda para demonstrar capacidade de pagamento
Organize suas finanças para mostrar que tem renda suficiente para pagar as parcelas. Ter um orçamento equilibrado transmite segurança aos bancos e aumenta as chances de aprovação do crédito.
Como se preparar para pedir o financiamento
Para conseguir o financiamento ideal, comece antes de ir ao banco. Organizar suas finanças pessoais é crucial. Isso ajuda a garantir uma aprovação de financiamento sem surpresas.
Passo 1: defina o valor que cabe no seu orçamento
Primeiro, analise suas finanças atuais. A parcela mensal não deve comprometer seu sustento ou reserva de emergência.
Cálculo da parcela, da entrada e das despesas adicionais
Planeje com cuidado. A renda comprometida não deve ultrapassar 30% dos seus ganhos. Inclua no cálculo:
- O valor da entrada;
- Impostos e taxas de cartório;
- Despesas com manutenção ou seguros.
Passo 2: reúna documentos e comprovantes atualizados
Organize bem seus documentos. Tenha identidade, comprovante de residência e declarações de renda sempre atualizados.
Um bom organizador mostra seriedade e responsabilidade. Isso ajuda na análise do seu pedido.
Passo 3: simule propostas em diferentes instituições
Não aceite a primeira oferta sem simular financiamento em vários bancos. A concorrência pode oferecer condições melhores para você.
Comparação de taxa nominal, CET, prazo e valor total
Na hora de comparar, veja o CET financiamento (Custo Efetivo Total). Ele inclui todas as taxas e encargos.
- Compare o valor total pago ao final;
- Verifique se o prazo é viável para sua renda;
- Analise as taxas juros financiamento nominais e efetivas.
Passo 4: evite movimentações que prejudiquem sua análise de crédito
Evite novas dívidas ou compras parceladas de alto valor. Isso pode aumentar sua renda comprometida e causar dúvidas sobre sua capacidade de pagamento.
Mantenha um comportamento financeiro estável. Evite pedidos de crédito em várias instituições, pois isso pode sinalizar desespero financeiro.
Passo 5: faça perguntas antes de assinar o contrato
Ler o contrato com atenção é seu direito. Não tenha vergonha de perguntar sobre pontos que não entender antes de assinar.
Cláusulas sobre tarifas, seguros, multas e antecipação de parcelas
Entenda as regras sobre:
- Tarifas administrativas e seguros opcionais;
- Multas por atraso no pagamento;
- Condições para antecipar parcelas e reduzir juros.
O que fazer se o financiamento for recusado
Se o financiamento for recusado, não desanime. A recusa é um sinal de que você precisa ajustar sua estratégia antes de tentar novamente.
Solicitação do motivo, revisão do orçamento e novo planejamento
Solicite o motivo da recusa formalmente. Use essa informação para revisar seu planejamento. Quitar pendências ou buscar um financiamento com entrada maior pode melhorar suas chances na próxima tentativa.
Conclusão
O score de crédito é um indicador da sua saúde financeira. Ele mostra como você paga suas contas e gerencia suas dívidas.
Para conseguir um financiamento, é preciso mais do que um bom score. Bancos como Itaú, Bradesco e Santander olham para muitos aspectos. Seu histórico de pagamento é muito importante.
Para melhorar seu score, é essencial organizar suas finanças. Manter seu CPF atualizado e não acumular dívidas ajuda muito. Isso prepara o terreno para pedidos de crédito.
Planejar suas finanças ajuda a alcançar grandes metas, como comprar um imóvel ou carro. Mesmo com um score baixo, mudar seu comportamento financeiro pode fazer toda a diferença.
Antes de assinar um contrato, pesquise as melhores ofertas. Entender seu perfil financeiro te dá poder para escolher o melhor financiamento para você.