
Quando você decide comprar sua casa, uma escolha importante é SAC ou Price: qual sistema de amortização escolher. Essa escolha afeta muito seu orçamento mensal e o preço total do financiamento imobiliário.
Cada opção muda como as parcelas são pagas ao longo do tempo. Uma opção tem prestações que diminuem, enquanto a outra mantém as prestações iguais. Isso exige um planejamento financeiro diferente para cada pessoa.
Entender quanto você pode pagar é crucial antes de assinar um contrato. Verifique seu salário atual e a segurança do seu emprego. Isso ajuda a evitar surpresas ruins no futuro.
Faça simulações com dados reais sempre que puder. Isso mostra como os juros afetam o pagamento e como a dívida diminui. Assim, você faz a escolha mais segura para seu orçamento.
Principais pontos de atenção
- O modelo escolhido define o valor inicial das suas parcelas.
- A estabilidade financeira é um fator decisivo na hora da contratação.
- Simulações reais evitam erros comuns no planejamento de longo prazo.
- O custo total do contrato varia conforme a modalidade selecionada.
- Analise sua renda disponível antes de definir o fluxo de pagamentos.
Como funcionam os sistemas SAC e Price
Quando você busca um crédito imobiliário, dois caminhos principais aparecem. Cada sistema de amortização tem sua própria lógica. Isso muda o valor das parcelas e o custo total do contrato.
Entenda o que é amortização, juros e saldo devedor
Para entender o que o banco cobra, é essencial conhecer três conceitos. A amortização é a parte da parcela que diminui o valor principal da dívida. Ou seja, é o montante que você pegou emprestado.
Já os juros são o custo do dinheiro que você recebeu. Eles incidem sobre o seu saldo devedor, que é o valor restante a ser pago. Assim, pagar mais cedo diminui o impacto dos juros nas parcelas futuras.
Como as parcelas são organizadas no sistema SAC
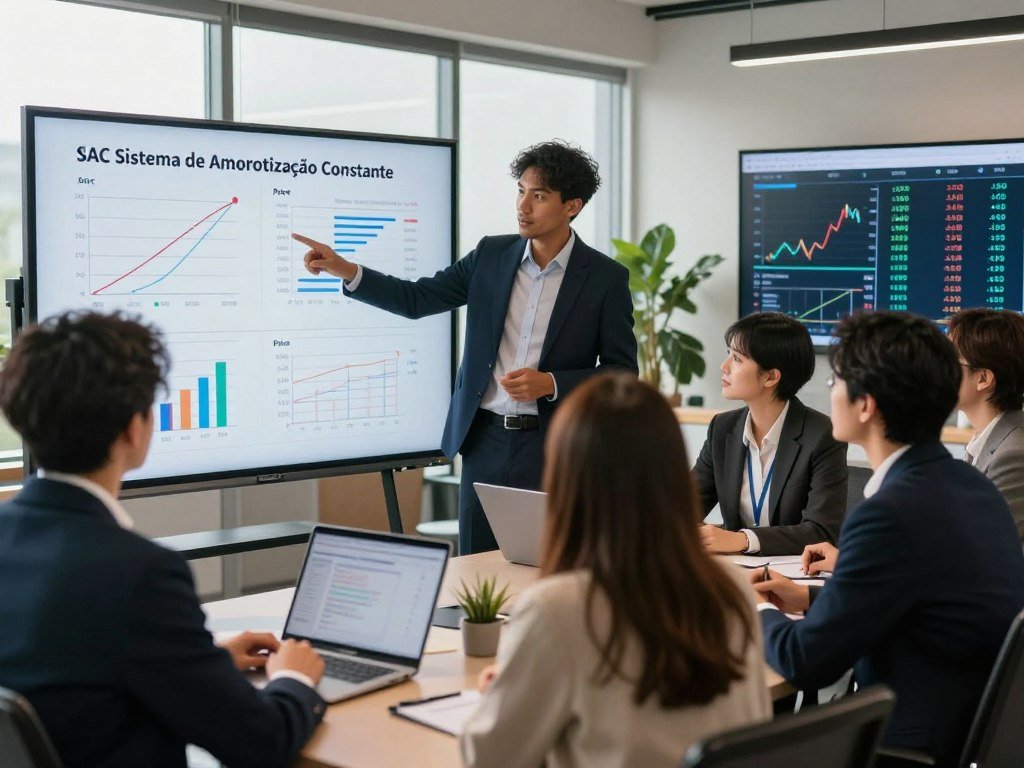
No Sistema de Amortização Constante (SAC), o valor para pagar o principal é fixo desde o início. Isso significa que você paga a mesma amortização todos os meses. Isso garante uma redução constante da dívida.
Redução progressiva das prestações ao longo do contrato
Como o saldo devedor diminui mês a mês, os juros também caem. As prestações no SAC começam altas e diminuem gradualmente. Isso torna o pagamento mais leve na reta final do contrato.
Como as parcelas são organizadas no sistema Price
O sistema Price busca oferecer previsibilidade no orçamento mensal. O objetivo é manter o valor das prestações estável durante todo o financiamento.
Prestações inicialmente iguais e composição variável
As parcelas no Price são iguais, mas a composição muda. No início, você paga mais juros e menos amortização. Com o tempo, essa proporção se inverte, permitindo pagar o saldo devedor mais lentamente nos primeiros meses.
Compare o comportamento das parcelas em cada sistema
Escolher um sistema de amortização muda muito o que você paga todo mês. Cada um tem sua forma de cobrar juros do financiamento. Isso afeta seu dinheiro ao longo do tempo.
Diferenças entre a primeira e a última parcela
No SAC, você paga mais no começo e menos no fim. Isso acontece porque você paga a mesma quantidade todo mês. Mas os juros diminuem conforme você vai pagando.
No Price, você paga mais ou menos a mesma coisa o tempo todo. Embora isso seja bom, você acaba pagando mais no fim do contrato.
Como a renda necessária muda conforme o sistema
Os bancos querem que você não pague mais de um certo percentual do seu salário. O Price permite financiar mais com a mesma renda. Isso porque a primeira parcela é menor.
O SAC, por outro lado, pede que você tenha mais dinheiro no início. É importante ver se você consegue pagar isso no começo. Assim, você economiza mais no futuro.
O impacto da previsibilidade no planejamento mensal
Saber o que vai pagar daqui a cinco anos ajuda muito na organização financeira. Isso traz segurança para muitas famílias.
Quando uma parcela fixa facilita o orçamento
A parcela fixa do Price é ótima para quem tem um salário fixo. Ela ajuda a controlar os gastos. Isso porque o valor da prestação não muda muito.
Quando uma parcela decrescente oferece mais segurança futura
As parcelas decrescentes do SAC aliviam o orçamento ao longo do tempo. Com o passar dos anos, o financiamento pesa menos. Isso deixa mais dinheiro para investir ou para emergências.
Passo 1: analise sua renda e sua capacidade de pagamento
Para ter sucesso com um financiamento imobiliário, é essencial organizar seu orçamento. Entender suas finanças ajuda a evitar que o sonho da casa própria se torne um pesadelo financeiro.
Calcule quanto da sua renda pode ser comprometido
Uma regra importante é não gastar mais de 30% da sua renda mensal. Esse limite mantém seu estilo de vida e deixa espaço para imprevistos.
Veja bem seu salário líquido e benefícios. Lembre-se que a parcela deve caber no seu orçamento sem prejudicar necessidades básicas.
Considere despesas fixas, variáveis e imprevistos
Antes de pegar uma dívida grande, faça um balanço de seus gastos. Divida-os em fixos, variáveis e imprevistos.
Não esqueça de reservar para gastos sazonais, como IPTU. Ter um fundo para emergências mantém sua capacidade de pagamento segura.
Verifique se você consegue pagar a maior parcela do SAC
Com o SAC, a primeira parcela é a maior. É crucial analisar se você pode suportar esse valor inicial.
Verifique se o valor inicial não afeta sua saúde financeira. Se parecer muito alto, pense em reduzir o valor do imóvel ou o prazo do contrato.
Inclua custos de condomínio, seguros, impostos e manutenção
Além da prestação, há custos como condomínio e seguros. Inclua esses gastos no seu planejamento.
Manter uma casa custa com reparos e conservação. Ao considerar esses custos, você terá uma visão clara da sua capacidade de pagamento e evitará surpresas.
SAC ou Price: qual sistema de amortização escolher
A escolha entre SAC e Tabela Price depende da sua situação financeira. Não há uma resposta única. A melhor escolha é a que se encaixa no seu orçamento e objetivos futuros.
Escolha o SAC se você suporta parcelas iniciais maiores
O Sistema de Amortização Constante (SAC) é bom para quem tem mais dinheiro no início. As parcelas iniciais são maiores. Então, é preciso ter um bom poder de pagamento desde o começo.
Vantagens para quem busca reduzir juros e saldo devedor mais rapidamente
Escolher o SAC faz o seu débito diminuir rápido. Isso acontece porque você paga a mesma quantia todo mês. Assim, o custo total do financiamento fica menor no fim.
“O planejamento financeiro é a ponte entre os seus sonhos e a realidade, e escolher o sistema de amortização correto é o alicerce dessa estrutura.”
Escolha o Price se você precisa de parcelas iniciais menores
A Tabela Price é ideal para quem quer parcelas menores e um início mais acessível. Esse modelo facilita o acesso ao crédito, pois o comprometimento da renda mensal é menor no início.
Vantagens para quem prioriza previsibilidade e acesso ao crédito
A principal vantagem é a previsibilidade. As prestações são sempre as mesmas. Isso ajuda a organizar o orçamento, sabendo quanto será debitado todos os meses.
Considere estabilidade profissional e possibilidade de aumento de renda
Sua carreira afeta a escolha. Se você espera crescer salarialmente, o SAC pode ser ótimo. O peso da parcela diminui com o tempo.
Se sua renda é estável, a Tabela Price é mais segura. Pense se prefere prestações decrescentes ou um valor fixo para sua tranquilidade.
Compare o sistema com o prazo e o valor financiado
A relação entre o prazo e o valor financiado muda o impacto dos sistemas. Veja os pontos importantes ao comparar:
- Prazo longo: Os juros da Tabela Price se tornam mais visíveis.
- Valor financiado: Em grandes valores, o SAC economiza mais.
- Capacidade de antecipação: Verifique se o contrato permite amortizações extras. Isso pode ajudar a equilibrar as desvantagens.
Calcule o custo total do financiamento
Você sabia que parcelas menores podem custar muito mais no fim? Muitos focam só na primeira parcela, esquecendo dos juros que vão acumulando.
Para escolher bem, veja o total que você vai pagar. O custo total do financiamento mostra que economizar agora pode custar caro depois.
Compare o total de juros pago em cada alternativa
Um financiamento de R$ 300.000 em 180 meses pode custar muito. No SAC, o total pago é de R$ 516.000. Já no Price, chega a R$ 580.586.
Essa diferença de R$ 64.000 vem da Price ter uma amortização mais lenta no início. Isso faz os juros incidirem sobre um valor maior por mais tempo.
Entenda por que uma parcela menor pode custar mais
A parcela inicial menor no Price parece atrativa. Mas, ela pode afetar seu orçamento a longo prazo. Embora seja mais fácil no começo, o custo total é muito maior.
“O preço do dinheiro no tempo é o fator que separa um bom negócio de uma dívida impagável.”
Inclua o custo efetivo total, seguros e tarifas
As taxas de juros não são o único custo. O Custo Efetivo Total (CET) mostra o total que você pagará. Isso inclui seguros, taxas administrativas e impostos.
Diferença entre taxa nominal, taxa efetiva e CET
- Taxa Nominal: É a taxa contratada, sem considerar a capitalização dos juros.
- Taxa Efetiva: Mostra o custo real dos juros, considerando a frequência de capitalização.
- CET: É a soma de todos os encargos, sendo o valor mais importante para comparar propostas entre bancos.
Avalie o efeito de amortizações antecipadas
A amortização antecipada ajuda a diminuir o impacto dos juros. Injetar dinheiro extra no saldo devedor reduz a base de cálculo dos juros futuros.
Quando reduzir o prazo pode ser mais vantajoso que reduzir a parcela
Com a amortização antecipada, você tem duas opções. Reduzir o prazo é a forma mais eficiente de economizar, pois elimina meses de juros.
Por outro lado, reduzir a parcela oferece alívio imediato no fluxo de caixa. Avalie qual opção é melhor para você agora.
Passo 2: simule as duas opções antes de decidir
Antes de assinar, faça uma simulação de financiamento. Isso ajuda a garantir sua segurança financeira. Muitos escolhem pelo primeiro pagamento, sem pensar no custo total.
Comparar as opções é essencial. Assim, você vê qual é melhor para você agora e no futuro.
Use o mesmo valor, prazo e taxa nas duas simulações
Para comparar corretamente, mantenha os dados iguais. Use o valor que deseja, o prazo e a taxa do banco.
Se mudar esses dados, os resultados ficam errados. Manter tudo igual ajuda a ver qual é mais vantajoso.
Registre primeira parcela, última parcela e total desembolsado
Use uma planilha para não esquecer os valores importantes. Inclua a primeira e a última parcela, o custo total e a taxa de juros.
- O valor da primeira e da última prestação;
- O custo efetivo total (CET), que engloba seguros e taxas administrativas;
- O montante total que será pago ao final do contrato;
- A velocidade de amortização do saldo devedor.
Compare cenários de entrada maior e prazo menor
Um maior entrada do imóvel pode fazer o financiamento ser mais barato. Isso muda a forma como você paga a dívida.
Como a entrada altera o valor financiado e os juros
Uma entrada maior faz o valor financiado diminuir. Isso significa menos juros a pagar ao longo do tempo.
Um prazo menor também pode ser vantajoso. Embora as parcelas sejam maiores, o custo total do financiamento diminui.
Teste situações de queda de renda ou aumento de despesas
Planeje para imprevistos. Simule situações de menos renda ou mais despesas. Veja se o financiamento ainda é seguro.
Lembre-se: um bom financiamento não deve comprometer sua reserva de emergência. Se a parcela for muito alta, pequenas mudanças podem causar problemas.
Passo 3: confira a proposta do banco e evite erros
Antes de assinar, olhe além da parcela mensal. Muitos focam só no valor inicial. Mas o contrato de financiamento afeta sua vida financeira por décadas.
Leia o contrato antes de comparar apenas a prestação
Não se deixe levar pelo valor da primeira parcela. É essencial ler todas as cláusulas. Assim, você entende suas obrigações e direitos.
Confirme o índice de correção e as condições de reajuste
As parcelas mudam com base em índices como a TR ou CDI. Entender esses indicadores é crucial para evitar surpresas.
Verifique regras para amortização, portabilidade e quitação
Pergunte ao banco sobre pagamentos antecipados. Também, veja as condições para portabilidade de financiamento se houver melhores taxas no mercado.
Observe multas, tarifas e custos de serviços adicionais
As taxas escondidas podem aumentar muito o custo total. Fique de olho em:
- Tarifas de avaliação do imóvel;
- Seguros obrigatórios (MIP e DFI);
- Custos de administração mensal;
- Multas por atraso ou descumprimento contratual.
Não comprometa sua reserva financeira para obter uma parcela menor
Reduzir a prestação a qualquer custo é um erro. Manter uma reserva é crucial para a segurança da família.
Reserve recursos para emergências e despesas relacionadas ao imóvel
Ter um imóvel traz gastos extras, como IPTU e condomínio. Nunca use todo o seu capital para pagar a entrada ou diminuir a parcela.
Conclusão
Escolher entre o SAC e o Price depende do seu orçamento. O SAC é bom para quem pode pagar mais no começo. Isso ajuda a pagar menos juros no fim.
O Price é melhor se você quer parcelas menores no início. Isso ajuda a organizar melhor o dinheiro da casa.
Antes de decidir, veja o Custo Efetivo Total (CET). Isso ajuda a comparar com instituições como Caixa ou Itaú. Veja prazos, juros e se pode pagar mais cedo para diminuir o que você deve.
Guarde seu dinheiro com segurança. Não tire muito da sua renda. A melhor escolha é a que não afeta muito sua vida financeira. Use simulações para planejar melhor seu futuro.