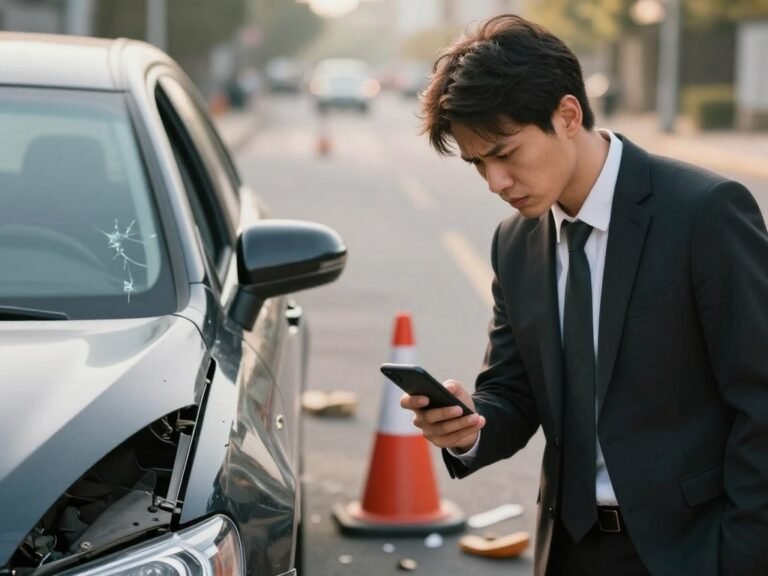

Quando você contrata um seguro para seu carro, você provavelmente ouviu falar em franquia do seguro de carro. Esse valor é o que você paga se houver um acidente parcial, como uma batida que precisa de reparos na oficina.
É muito importante entender como funciona a franquia do seguro. Ela afeta diretamente quanto você paga por mês. Se você escolher pagar mais na franquia, o preço do seguro todo ano pode cair.
Porém, escolher uma maior franquia exige cuidado. Você precisa ter dinheiro pronto para usar a assistência. Ao olhar uma franquia de seguro auto, não pense só no preço mensal. Veja as coberturas, os serviços e a rede de referência para fazer a melhor escolha.
Principais pontos de atenção
- A franquia é o valor que você paga em sinistros parciais.
- Valores maiores de franquia reduzem o preço da apólice.
- Avalie sua reserva financeira antes de definir o valor.
- Compare coberturas e serviços, não apenas o preço final.
- O valor da franquia não se aplica em casos de perda total.
Franquia do seguro de carro: o que é e quando você paga
A franquia do seguro é um conceito que causa confusão. Ela é a participação do segurado nos custos de um sinistro. Isso significa que você paga uma parte dos danos, de acordo com o contrato.
Entenda a divisão de custos entre você e a seguradora
Se você sofrer um acidente, a seguradora avalia o custo do reparo. Por exemplo, se o conserto custar R$ 6.000 e sua franquia for de R$ 2.000, você paga essa parte na oficina.
A seguradora paga o restante, que é R$ 4.000. Assim, o custo do serviço é dividido, mantendo o equilíbrio do contrato.
Saiba em quais situações a franquia é cobrada
A participação do segurado é cobrada em casos de danos parciais. Isso acontece quando o reparo custa mais do que o estipulado na apólice.
- Colisões que resultam em danos parciais ao veículo.
- Eventos da natureza, como quedas de árvores ou granizo.
- Danos causados por terceiros, dependendo da cobertura contratada.
Diferencie franquia, prêmio do seguro e indenização
Os termos técnicos do mercado podem ser confusos. Mas cada um tem um papel único. O prêmio do seguro é o que você paga para ter proteção ativa.
A indenização do seguro auto é o valor que a seguradora paga após um sinistro. A franquia é sua parte no reparo necessário.
Por que o valor da franquia aparece na apólice
O valor da franquia na apólice é para transparência e segurança. Isso ajuda a planejar seu orçamento e evitar surpresas.
Verificar esses detalhes é crucial para estar protegido corretamente. A indenização do seguro auto depende das regras do contrato.
Como a franquia funciona nas principais coberturas do seguro
A franquia funciona de maneira diferente para cada tipo de sinistro. É crucial saber que nem todos os eventos exigem o pagamento dessa taxa. As regras mudam conforme a gravidade e o tipo de dano ao veículo.
Compare a aplicação da franquia em colisão e perda parcial
Em batidas que causam danos reparáveis, você deve pagar a franquia em colisão. Esse valor é definido na sua apólice. Ele é uma parte obrigatória dos custos do conserto.
Para perda parcial no seguro, se o reparo custar menos de 75% do valor do veículo, a seguradora paga o restante. Mas, se o orçamento da oficina for menor que a franquia, não vale a pena usar o seguro.
Verifique quando há indenização integral sem pagamento de franquia
Se o veículo sofrer uma indenização integral, a situação muda. Isso ocorre quando o custo para reparar o carro é maior que 75% do valor de mercado.
Nesse caso, você não paga a franquia. A seguradora paga o valor total da apólice, sem descontar sua participação.
Entenda a diferença entre danos ao seu carro e danos a terceiros
É essencial saber a diferença entre danos ao seu veículo e danos a terceiros. A franquia se refere principalmente aos reparos do seu carro em eventos cobertos.
Como a cobertura de terceiros pode funcionar sem franquia para o seu veículo
A cobertura de Responsabilidade Civil Facultativa (RCF) protege contra danos a terceiros. Normalmente, não há uma franquia para terceiros. Assim, a seguradora paga os custos do reparo do outro veículo sem cobrar uma taxa extra.
Confira as regras para roubo, furto, incêndio e fenômenos naturais
Para roubo e furto no seguro auto, a regra geral é não pagar franquia. Se o carro for roubado e não for encontrado, a seguradora paga a indenização total sem desconto.
Incêndio ou danos por fenômenos naturais também geralmente não exigem franquia. Mas, sempre confira as condições da sua apólice. Algumas coberturas adicionais, como vidros ou retrovisores, podem ter franquias próprias.
Como calcular o valor da franquia antes de contratar
É crucial saber como calcular a franquia do seguro para evitar surpresas financeiras. Ao analisar uma proposta, verifique se o valor da franquia está claro. Isso garante que seu planejamento esteja alinhado com o mercado.
Identifique o percentual ou valor fixo previsto na cotação
O valor da franquia do seguro pode ser um valor fixo ou um percentual sobre o valor do veículo. É importante ler a apólice com atenção para saber qual é o caso do seu contrato.
Algumas seguradoras oferecem diferentes tipos de franquia. Verifique qual foi escolhida, pois isso afeta o custo em caso de acionamento.
Calcule quanto você pagaria em um sinistro de perda parcial
Entender o custo de um sinistro ajuda a avaliar a viabilidade do seguro. Se o reparo custar menos que a franquia, você paga tudo. Nesse caso, a seguradora não é necessária.
Se o reparo custar mais que a franquia, a seguradora paga a diferença. Essa divisão de custos é essencial para o funcionamento do seguro automotivo.
Compare a franquia com o custo de reparos comuns
Avalie se o valor da franquia faz sentido para você. Se você costuma ter pequenas colisões, uma franquia alta pode não ser vantajosa.
Exemplo de cálculo para uma franquia de R$ 3.000
Seu veículo sofreu uma colisão e o orçamento do conserto é R$ 8.000. Com uma franquia de R$ 3.000, o cálculo é simples:
- Você paga R$ 3.000 diretamente à oficina.
- A seguradora paga os R$ 5.000 restantes.
- O conserto é feito após o seu pagamento.
Confirme os limites, exclusões e condições descritos na apólice
Antes de assinar, leia as cláusulas sobre o que não está coberto. Existem situações onde a franquia não se aplica ou a seguradora pode não pagar.
Sempre verifique se há condições especiais para oficinas não credenciadas ou peças específicas. Conhecer essas regras evita frustrações quando você mais precisa da proteção.
Como escolher o valor ideal da franquia para o seu orçamento
Você sabe como escolher a franquia certa para o seu bolso? Encontrar a franquia ideal para o orçamento exige saber se você pode lidar com gastos imprevistos.
Avalie a diferença entre franquia básica, reduzida e majorada
As seguradoras têm opções diferentes para todos. A franquia básica é o que mais gente escolhe. Ela equilibra o preço do seguro com o valor da participação obrigatória.
A franquia reduzida faz você pagar menos no sinistro, mas o prêmio mensal aumenta. Já a franquia majorada é o contrário: você paga menos pelo seguro, mas assume um risco maior.
Relacione o valor da franquia à sua reserva financeira
Verifique se você tem uma reserva para emergências antes de escolher. Se a franquia for muito alta, um acidente pode afetar seu planejamento financeiro.
Pense na frequência com que você usa o carro e onde estaciona. Se você passa muito tempo em áreas de risco, ter uma reserva é essencial para evitar surpresas.
Escolha uma franquia menor se você não puder assumir um gasto alto
Se seu orçamento é apertado, a franquia reduzida pode ser a melhor opção. Embora o seguro custe mais, você terá menos a pagar em caso de sinistro.
- Protege seu fluxo de caixa mensal.
- Evita dívidas inesperadas após acidentes.
- Garante previsibilidade financeira.
Considere uma franquia maior para reduzir o preço do seguro
Se você tem baixo risco e uma boa reserva, pense em uma franquia majorada. Isso pode fazer você economizar no prêmio anual.
Quando a economia no prêmio deixa de compensar o risco
A economia imediata não sempre é a melhor. Se a diferença de preço for pequena, mas a franquia for alta, o risco pode não ser compensado.
Avalie se a economia no prêmio vale o risco de gastos altos. Escolher com cautela é essencial para proteger suas finanças.
Como reduzir o custo do seguro sem comprometer a proteção
É possível melhorar o custo-benefício do seguro auto com escolhas acertadas. Muitas vezes, ajustar o valor da apólice é possível sem perder proteções importantes.
Faça cotações com diferentes valores de franquia
Quando pedir uma cotação de seguro auto, peça para ver diferentes níveis de franquia. Mudar esse valor muda o preço do seguro.
Uma franquia maior faz o preço diminuir, mas aumenta o risco de pagar mais em caso de sinistro. Pense bem se essa economia vale a pena.
Compare o custo anual do seguro com o risco de pagar a franquia
Veja se a economia com uma franquia maior vale o risco de ter que pagar mais em caso de acidente. É essencial fazer esse cálculo para evitar surpresas.
Se você tem dinheiro guardado, pode ser melhor escolher uma franquia maior. Isso faz o preço mensal diminuir e mantém seu orçamento sob controle.
Revise coberturas e serviços que você realmente utiliza
Muitos seguros têm serviços extras que você não usa, como quilometragem ilimitada de guincho. Verifique se essas opções são realmente necessárias para você.
Modificar essas coberturas é uma forma inteligente de como reduzir o seguro de carro sem perder a proteção básica. Escolha o que realmente traz segurança para você e sua família.
Informe corretamente o perfil de uso, o condutor e o local de estacionamento
É muito importante dar informações corretas para o seguro calcular o risco corretamente. Dados como a quilometragem média, quem dirige e onde o carro fica influenciam o preço.
Por que omitir informações pode causar problemas na indenização
Esconder dados ou mentir sobre quem dirige o carro é um grande erro. Se a seguradora descobrir, pode não pagar a indenização.
É melhor ser honesto no questionário para ter o suporte que precisa quando precisar. Nunca arrisque a proteção por uma economia imediata com dados falsos.
Use medidas de segurança que podem influenciar a cotação
Instalar dispositivos de segurança, como rastreadores, pode fazer a cotação de seguro auto ser melhor. As seguradoras dão descontos para carros com tecnologia de segurança.
Esses dispositivos protegem seu carro e mostram que você é responsável. Fale com seu corretor sobre quais equipamentos são aceitos para melhores condições de custo-benefício do seguro.
O que fazer depois de um sinistro envolvendo a franquia
Um sinistro de seguro auto pode ser um desafio. É importante manter a calma e seguir um plano para proteger seus direitos. Isso ajuda a evitar problemas e custos extras.
Registre o ocorrido e comunique a seguradora rapidamente
Primeiro, faça o que for necessário para manter a segurança de todos. Depois, comunique sinistro à seguradora o mais rápido que puder. Use os canais oficiais para isso.
O Boletim de Ocorrência (B.O.) é crucial, especialmente em colisões ou roubos. Ele é a prova que a seguradora precisa para começar a indenizar.
Solicite a vistoria e reúna os documentos necessários
Depois de notificar a seguradora, elas vão indicar uma oficina ou pedir que você escolha uma. Aguarde a vistoria para ver os danos.
- Documento de identificação do condutor;
- Certificado de Registro e Licenciamento do Veículo (CRLV);
- Boletim de Ocorrência, se aplicável;
- Fotos detalhadas dos danos, se possível.
Verifique se o orçamento do reparo supera o valor da franquia
Peça um orçamento detalhado na oficina. Veja se o custo do conserto é maior que a franquia. Isso ajuda a decidir se vale a pena chamar o seguro.
Quando acionar o seguro pode não ser a melhor decisão financeira
Se o conserto custar um pouco mais que a franquia, pense bem antes de chamar o seguro. Você pode perder a chance de ter um preço melhor no futuro.
Chamar a seguradora pode aumentar o preço do seu seguro. Pense se o desconto que você perderá vale o custo do reparo particular.
Evite iniciar reparos antes da autorização da seguradora
Não comece o reparo sem a permissão da seguradora. Isso pode fazer você perder o direito à indenização ou ao reembolso.
Espera a análise do perito e a confirmação da seguradora. Assim, você garante que a indenização seja feita conforme o contrato.
Confira o reparo concluído e os procedimentos de pagamento
Verifique se o carro foi reparado corretamente. Teste os itens reparados e veja se está bom.
O pagamento da franquia é feito na oficina, não na seguradora. Guarde todos os comprovantes para ter certeza de que tudo foi feito certo.
Conclusão
A segurança do seu veículo depende de escolhas importantes. A escolha da franquia do seguro é uma delas. Ela exige pensar bem na sua situação financeira e no que você faz todos os dias.
Veja o preço do seguro, o que ele cobre e se você tem que usar um serviço de reparo. Esse cuidado ajuda a manter a proteção do seu carro sem gastar muito.
Empresas como Porto Seguro, Azul Seguros e Tokio Marine têm várias opções. É importante ler bem cada detalhe antes de assinar. Assim, você evita surpresas ruins quando algo acontece com o carro.
A franquia do seguro mostra quem você é como motorista e se você pode pagar imprevistos. É sempre melhor saber que seu carro está seguro.
Compartilhe este guia com amigos que querem economizar sem perder a segurança. Deixe sua dúvida aqui para ajudar você a escolher o melhor seguro para seu carro.