
Você sabia que é possível diminuir seus gastos mensais sem ter que pegar uma nova dívida? A ideia é transferir seu débito para outra instituição com condições melhores. Assim, você mantém o crédito, mas paga menos.
Para fazer isso bem, é essencial comparar juros, o Custo Efetivo Total (CET), prazos e tarifas. Também é importante olhar seguros e despesas operacionais. É crucial prestar atenção nos detalhes para economizar de verdade.
Este guia vai te mostrar como avaliar sua situação financeira. Você vai aprender a juntar os documentos e seguir cada passo da transferência. Prepare-se para melhorar seu orçamento e conseguir condições melhores agora mesmo.
Principais pontos de aprendizado
- Entenda como transferir sua dívida para reduzir juros.
- Compare o Custo Efetivo Total entre diferentes bancos.
- Avalie taxas, seguros e prazos antes da migração.
- Reúna a documentação necessária para agilizar o processo.
- Acompanhe a conclusão da transferência com transparência.
Entenda quando a portabilidade de financiamento pode valer a pena
Você já se perguntou se seu contrato de financiamento pode ser mais barato em outro banco? A portabilidade de crédito imobiliário e de outros bens é um direito seu. Ela permite buscar condições melhores em outras instituições financeiras.
Essa operação não é o mesmo que refinanciar ou pedir um novo empréstimo pessoal. Ela envolve transferir seu saldo devedor para um novo credor. O objetivo é aproveitar taxas de mercado melhores para economizar.
O que significa transferir uma dívida para outra instituição
A transferência de dívida acontece quando um novo banco paga o que você deve ao banco original. Em troca, você assina um novo contrato com taxas de juros menores.
“A educação financeira é o primeiro passo para quem deseja tomar o controle do próprio destino e evitar o desperdício de recursos em contratos obsoletos.”
Quais tipos de financiamento podem ser portados
A possibilidade de portabilidade varia conforme o contrato e as regras de cada banco. As operações mais comuns incluem:
- Financiamento de imóveis residenciais ou comerciais.
- Crédito para aquisição de veículos.
- Empréstimos consignados com taxas elevadas.
Como a redução de juros afeta o custo total
A redução de juros financiamento torna essa operação interessante. Uma taxa anual menor faz o total pago ao final do contrato diminuir. Isso traz uma economia real para você.
Diferença entre diminuir a parcela e economizar de verdade
Uma parcela menor não sempre significa economia. Às vezes, o banco estende o prazo para diminuir a parcela. Isso pode aumentar o custo total dos juros a longo prazo.
Verifique se a redução da parcela vem da taxa de juros ou do prazo mais longo. O seu foco deve ser o valor final que você pagará.
Por que o Custo Efetivo Total deve orientar a decisão
O Custo Efetivo Total (CET) é crucial para tomar decisões. Ele inclui juros, seguros obrigatórios, taxas administrativas e outros encargos.
Compare as propostas focando no CET, não na taxa nominal. Assim, você garante que a transferência de dívida trará benefícios financeiros reais para você.
Como fazer portabilidade de financiamento passo a passo
Para diminuir os juros do seu financiamento, comece analisando suas condições atuais. Seguir um passo a passo portabilidade ajuda a tomar decisões financeiras acertadas. Isso evita surpresas ruins no caminho.
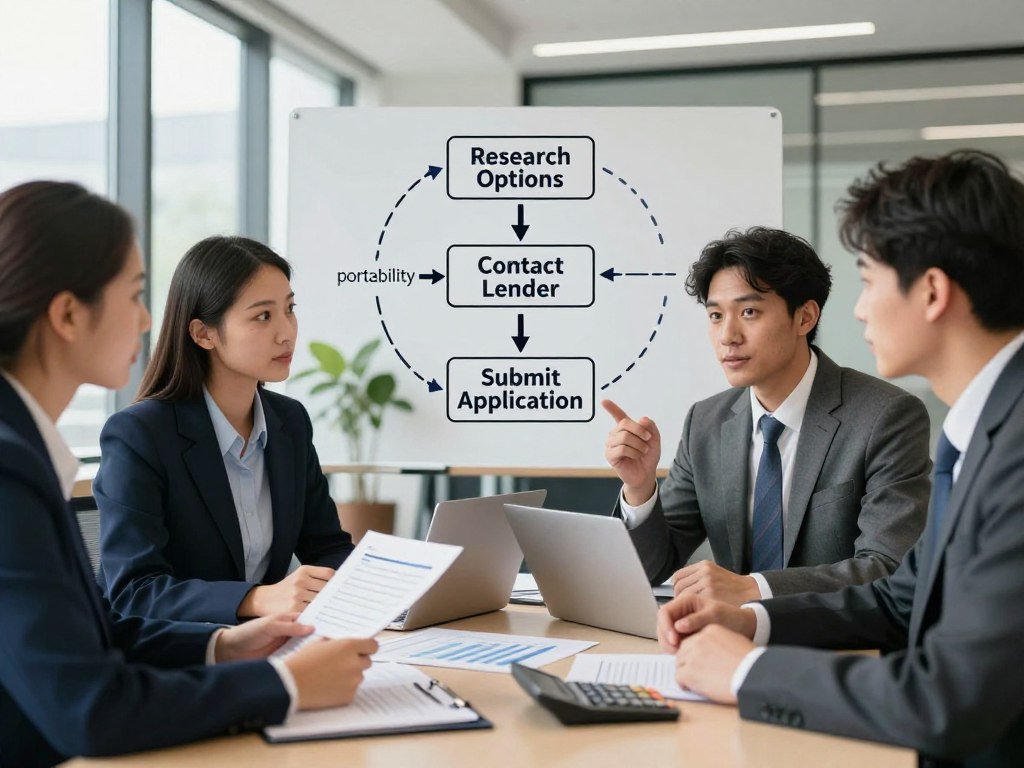
1. Confira as condições atuais do seu contrato
Primeiro, tenha o demonstrativo oficial do seu débito. Esse documento é crucial para que outros bancos vejam seu perfil corretamente.
Identifique o saldo devedor, a taxa de juros e o prazo restante
O saldo devedor financiamento atual é o que você ainda deve. Verifique também a taxa de juros e o número de parcelas restantes.
Verifique se existem tarifas, seguros ou serviços vinculados
Contratos podem ter seguros obrigatórios ou taxas administrativas. Identificar esses custos extras ajuda a comparar propostas de forma justa.
2. Pesquise instituições que aceitam receber a dívida
Não todos os bancos têm as mesmas condições para portabilidade de financiamento imobiliário. Use simuladores online e fale com diferentes bancos para saber quem aceita a transferência.
3. Solicite propostas e compare o custo total
Quando pedir uma proposta, peça o CET. Compare esse valor com o que você paga hoje. Assim, você vê se a economia vale a pena.
4. Escolha a melhor condição e autorize a análise
Depois de comparar, escolha a melhor oferta. Ao autorizar a análise de crédito, você começa o processo de portabilidade de financiamento imobiliário.
5. Aguarde a transferência e confirme a quitação do contrato antigo
O novo banco contatará a instituição original para liquidar seu saldo devedor financiamento. Monitore o status da operação. Certifique-se de que o contrato anterior foi fechado, para evitar cobranças depois.
Compare taxas, CET e condições antes de decidir
Antes de assinar, é essencial entender o custo do crédito. O valor da parcela mensal esconde detalhes importantes. Esses detalhes podem mudar a vantagem da operação.
Compare a taxa nominal com a taxa efetiva
A taxa nominal é o valor inicial, mas não mostra o custo total dos juros. A taxa efetiva, por sua vez, leva em conta os juros acumulados ao longo do tempo.
Quando comparar, focar na taxa efetiva é crucial. Assim, você vê o custo real mensal e anual.
Use o CET para incluir juros, seguros e tarifas
O CET financiamento é fundamental para sua decisão. Ele inclui juros, seguros, taxas de administração e custos de avaliação.
Nunca ignore o CET. Ele mostra o valor real que você paga. Uma taxa baixa pode esconder custos altos, tornando o negócio ruim.
Avalie o valor das parcelas e o prazo restante
Na portabilidade, verifique se a parcela menor não aumenta o prazo. Um prazo maior pode fazer o total pago crescer, mesmo com parcelas menores.
Quando uma parcela menor pode resultar em mais juros
Bancos costumam oferecer parcelas menores para atrair clientes. Mas, um prazo mais longo pode aumentar o custo total. Sempre calcule o valor total antes de decidir.
Confira as regras para financiamento de veículos e imóveis
Financiamentos de imóveis têm custos especiais, como cartorários. Esses custos afetam a economia final.
Cuidados adicionais com alienação fiduciária e registro do imóvel
A alienação fiduciária garante o bem ao banco. Mudar a dívida gera custos extras. Certifique-se de que a economia seja maior que esses custos.
Reúna os documentos necessários para a portabilidade
Você sabia que a falta de documentos é a principal causa de atrasos na portabilidade de crédito? Organizar a papelada com antecedência é a melhor estratégia para garantir que o processo ocorra sem interrupções desnecessárias.
Ao preparar os documentos portabilidade financiamento, você demonstra organização. Isso facilita a análise de risco da nova instituição financeira. Ter tudo à mão agiliza a aprovação e permite que você aproveite as taxas reduzidas o quanto antes.
Documentos pessoais e comprovantes de renda
Para iniciar o pedido, você precisará apresentar seus documentos de identificação padrão, como RG e CPF. Além disso, o banco solicitará comprovantes de residência atualizados e documentos que atestem sua capacidade de pagamento.
Os comprovantes de renda, como contracheques ou declarações de imposto de renda, são fundamentais. Eles permitem que a instituição avalie seu perfil financeiro. Assim, confirma se a nova parcela cabe no seu orçamento mensal de forma saudável.
Informações exigidas sobre o contrato atual
Além dos dados pessoais, você deve obter informações detalhadas junto ao banco onde possui a dívida original. Essas informações são cruciais para que a nova instituição possa calcular a viabilidade da transferência.
Saldo devedor atualizado e número do contrato
O saldo devedor deve estar com a data de emissão recente para refletir o valor real da dívida. O número do contrato é o identificador único que permite ao novo banco localizar sua operação no sistema do Banco Central.
Demonstrativo das parcelas e evolução da dívida
Solicite um demonstrativo que apresente o histórico das parcelas pagas e o prazo restante. Esse documento ajuda a verificar se não existem pendências ou erros de cálculo que possam comprometer a portabilidade.
Documentos específicos para imóveis ou veículos financiados
Quando falamos de documentos financiamento imobiliário, a lista pode ser um pouco mais extensa. É comum que o banco solicite a matrícula do imóvel atualizada, o Habite-se e comprovantes de regularidade fiscal.
No caso de veículos, o documento de propriedade (CRLV) e o histórico de vistorias podem ser exigidos. Garantir que esses itens estejam em dia é um passo essencial para evitar recusas durante a análise técnica do bem dado em garantia.
Como evitar atrasos causados por dados incompletos
Para evitar dores de cabeça, confira minuciosamente todos os nomes, números e valores antes de enviar qualquer arquivo. Erros de digitação ou documentos ilegíveis são os maiores vilões da agilidade bancária.
Mantenha uma pasta organizada com cópias digitais e físicas de todos os seus documentos financiamento imobiliário ou de veículos. Essa precaução simples economiza tempo e garante que sua solicitação seja processada com a máxima eficiência possível.
Solicite a portabilidade à nova instituição financeira
Para diminuir seus juros, comece pedindo a portabilidade ao novo banco. Esse passo é essencial para uma boa oferta. Assim, você terá condições financeiras que atendam às suas necessidades.
Como fazer o primeiro contato e pedir uma proposta formal
Quando falar com o banco, peça uma proposta formal por escrito. Esse documento deve mostrar o Custo Efetivo Total (CET), o tempo restante e o valor das parcelas. Não aceite apenas palavras, pois o documento oficial é sua proteção.
Como funciona a análise de crédito do novo banco
Depois de enviar os documentos, o banco fará a análise de crédito portabilidade. Eles vão ver se seu perfil financeiro cabe nas regras do banco.
Relação entre score, renda e aprovação da operação
O banco vai olhar vários fatores para decidir. Os principais são:
- Seu score de crédito nos órgãos de proteção ao consumidor.
- A consistência da sua renda comprovada em relação ao valor da parcela.
- Seu histórico de pagamentos e o nível de endividamento atual.
Como ocorre a troca de informações entre as instituições
Se a análise for aprovada, o novo banco contatará a antiga para pedir dados do contrato. Esse processo é feito pelo Banco Central, garantindo a transferência correta de informações. Você não precisa se preocupar com essa parte, mas é bom ficar de olho.
O que fazer se o banco atual apresentar uma contraproposta
Seu banco atual pode tentar convencê-lo a ficar. Ao receber uma contraproposta banco, fique calmo e analise bem antes de decidir.
Compare a contraproposta com a oferta de outra instituição
Para comparar corretamente, use os mesmos critérios em ambas as ofertas. Veja se a contraproposta banco realmente diminui o CET ou se aumenta outros custos. Confira se o prazo e o saldo devedor são iguais para evitar enganos.
Quanto tempo acompanhar até a conclusão da transferência
O prazo portabilidade financiamento varia. Geralmente, leva alguns dias úteis. Mas é importante acompanhar o processo até a confirmação da quitação do contrato antigo. Guarde todos os documentos até a transferência ser finalizada e o novo contrato ativo.
Calcule se a economia compensa todos os custos envolvidos
Para saber se mudar de banco economiza dinheiro, é preciso olhar bem todos os custos. Não é só a taxa de juros que importa. Outros gastos podem afetar seu orçamento.
Faça uma simulação do valor total antes e depois
É importante fazer uma simulação portabilidade financiamento. Compare o Custo Efetivo Total (CET) das duas ofertas. Assim, você vê quanto vai pagar até o fim do contrato.
Some juros restantes, tarifas, seguros e custos operacionais
Quando calcular os custos portabilidade financiamento, não esqueça de incluir tudo. Isso inclui seguros obrigatórios, taxas de avaliação e custos com cartório. A portabilidade com troco pode mudar o saldo devedor, mas libera crédito rápido.
Verifique a existência de despesas que não podem ser cobradas
É essencial saber que bancos não podem cobrar taxas para transferir dívidas. Despesas como documentos e análise de crédito não podem ser cobradas como taxas extras.
Considere os efeitos de mudar o prazo do financiamento
Mudar o prazo de pagamento pode diminuir a parcela mensal. Mas isso pode aumentar o custo total da dívida. Se estender o tempo, você pagará juros por mais tempo, o que pode anular a vantagem da taxa menor.
Identifique sinais de uma proposta desvantajosa ou fraudulenta
Esteja atento a ofertas que parecem muito boas para serem verdade. Golpistas usam a pressa para enganar as pessoas.
Desconfie de cobrança antecipada para liberar a portabilidade
Nunca pague antes para que a portabilidade seja aprovada. Nenhum banco sério pede dinheiro para transferir um financiamento.
Confirme a identidade da instituição nos canais oficiais
Verifique se a oferta veio de um canal oficial do banco. Use o site, o aplicativo ou o telefone de atendimento para confirmar a oferta por e-mail ou redes sociais.
Finalize a transferência e acompanhe o novo contrato
Está chegando o momento de finalizar sua jornada financeira com segurança. Depois da aprovação da sua solicitação, é importante verificar se todos os termos estão corretos no documento oficial.
Leia o contrato antes de aceitar as novas condições
Não assine nada sem ler bem todas as cláusulas. O novo contrato financiamento é essencial para proteger seus direitos e definir suas obrigações com a nova instituição.
Confira taxa, CET, prazo, parcela e saldo financiado
Quando revisar o contrato, confirme se os valores estão de acordo com a proposta inicial. É crucial focar em alguns pontos importantes:
- Taxa de juros: Verifique se a taxa nominal é a mesma da oferta.
- CET (Custo Efetivo Total): Confirme se o valor inclui todas as taxas e encargos.
- Prazo e Parcelas: Certifique-se de que o número de meses e o valor mensal estão corretos.
- Saldo Devedor: Confirme se o montante a ser quitado corresponde ao saldo atual da dívida.
Confirme a quitação do contrato na instituição anterior
Após assinar, a nova instituição financeira fará o pagamento para quitar a dívida antiga. É crucial pedir um comprovante de quitação ao banco original para evitar cobranças indevidas no futuro.
“A transparência entre as instituições é a base para uma portabilidade bem-sucedida, mas o controle final deve ser sempre do consumidor.”
Verifique os débitos automáticos e os seguros associados
Muitas vezes, o banco inclui seguros ou serviços adicionais no pacote. Verifique se essas opções foram solicitadas por você e se o débito automático está configurado corretamente na sua conta corrente.
Guarde protocolos, comprovantes e documentos da operação
Mantenha uma pasta organizada com todos os protocolos de atendimento e cópias assinadas do contrato. Esses documentos são essenciais para proteger seus direitos em caso de divergências administrativas.
Monitore as primeiras parcelas do novo financiamento
O acompanhamento portabilidade financiamento não acaba na assinatura. Nas primeiras parcelas, verifique se o valor debitado está conforme o planejado no contrato.
Caso haja alguma cobrança estranha ou divergência, entre em contato imediatamente com o SAC da instituição. Ser proativo nessa fase ajuda a manter seu planejamento financeiro eficiente.
Conclusão
A portabilidade de crédito é uma ferramenta poderosa para organizar o orçamento. Ao transferir dívidas para bancos como Banco do Brasil, Itaú ou Santander, você pode conseguir condições melhores. Isso inclui taxas mais baixas.
O Brasil tem muitas chances para quem quer economizar no financiamento. Fique de olho nas mudanças da taxa Selic. Manter um bom histórico de crédito ajuda a negociar melhores prazos.
Escolher uma nova proposta pode mudar muito o seu orçamento. Antes de assinar, veja bem o Custo Efetivo Total. Isso é muito importante.
Compartilhe este guia com quem precisa economizar no financiamento. Se tiver dúvidas, fale com as instituições financeiras. Assim, tudo fica seguro e claro.