
Um imprevisto com seu carro exige calma e rapidez. Saber o que fazer em caso de sinistro torna o processo mais fácil. Isso transforma um momento estressante em algo mais organizado.
Seja por colisão, roubo ou danos naturais, suas ações são cruciais. Elas afetam diretamente a rapidez do atendimento. Cada tipo de seguro auto tem regras específicas para proteger você financeiramente.
É essencial saber como agir desde o início até a indenização. Este guia prático vai te ajudar a entender cada etapa. Assim, você resolverá qualquer problema com tranquilidade.
Principais pontos de atenção
- Mantenha a calma e garanta a segurança de todos os envolvidos.
- Sinalize o local para evitar novos acidentes na via.
- Acione as autoridades competentes se houver vítimas ou danos a terceiros.
- Entre em contato com a sua seguradora o mais rápido possível.
- Documente todos os danos com fotos e relatos detalhados.
- Siga rigorosamente as orientações fornecidas pela central de atendimento.
Entenda o que caracteriza um sinistro no seguro de carro
O termo sinistro descreve situações cobertas pela sua apólice. Trata-se de eventos previstos no contrato que causam prejuízo ao veículo ou a terceiros. Isso exige a ajuda da seguradora.
É importante saber que não todos os incidentes são iguais. O seu seguro auto oferece diferentes níveis de proteção. Isso depende do plano escolhido na hora de contratar.
Identifique se o caso envolve colisão, roubo, furto ou danos naturais
Para saber como agir, é essencial classificar o ocorrido corretamente. A cobertura compreensiva é a mais completa. Ela protege contra incêndio, colisão de carro, roubo e eventos naturais.
Existem também modalidades específicas que você deve conhecer:
- Roubo e furto: Protege contra a perda do bem por ação criminosa.
- Danos a terceiros (RCF-V): Cobre prejuízos causados a outras pessoas, mas não repara o seu próprio veículo.
- Fenômenos naturais: Protege contra danos causados por enchentes, quedas de árvores ou granizo.
Priorize a segurança das pessoas e do local
Antes de qualquer análise burocrática, a sua segurança é a prioridade. Se ocorrer um sinistro, mantenha a calma. Verifique se há feridos no local.
Sinalize a via adequadamente para evitar novos acidentes. Lembre-se de que o roubo e furto exigem atenção imediata às autoridades policiais. Acidentes de trânsito exigem o isolamento da área.
Verifique a cobertura contratada antes de tomar decisões
Antes de autorizar qualquer reparo, consulte as condições da sua apólice. É essencial verificar os limites de indenização, as exclusões previstas e o valor da franquia.
Fique atento ao critério de perda total. Isso geralmente ocorre quando os custos de reparo atingem cerca de 75% do valor de mercado do veículo. Entender esses detalhes evita surpresas desagradáveis ao acionar o seu seguro auto para cobrir danos a terceiros ou danos próprios.
1. Proteja as pessoas e registre as informações do ocorrido
Primeiro, pense na segurança das pessoas envolvidas. É crucial antes de se preocupar com o sinistro no seguro de carro. Verifique se há feridos e mantenha a calma para tomar as decisões corretas.
Acione o socorro e sinalize a via em caso de acidente
Se houver vítimas, não tente movimentá-las. Isso pode piorar as lesões. Ligue para o SAMU (192) ou Corpo de Bombeiros (193) e use o triângulo de sinalização para evitar novas colisões.
Se o veículo estiver em condições e não houver feridos, retire-o da via. Isso ajuda a manter o trânsito fluindo. Lembre-se de que a assistência 24 horas da seguradora pode ser acionada para suporte logístico e guincho, se necessário.
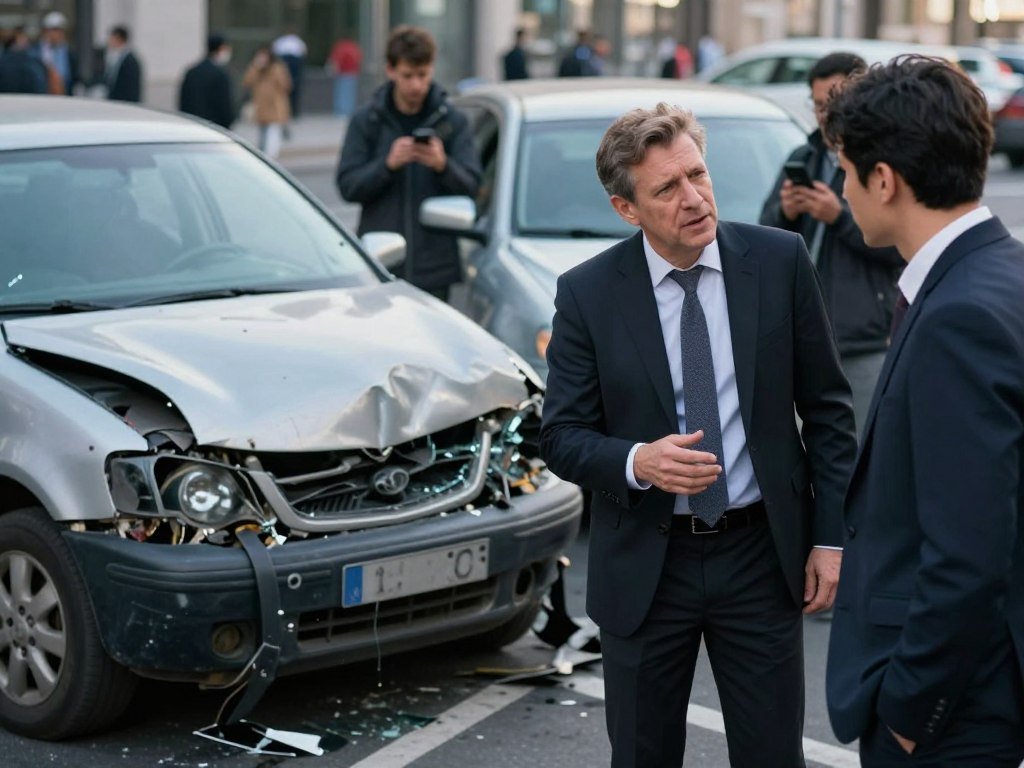
Registre fotos, vídeos e detalhes dos veículos envolvidos
Guardar provas é essencial. Faça fotos de ângulos variados para mostrar a posição dos veículos e os danos. Registre também as marcas de frenagem no asfalto.
- Fotografe as placas de todos os veículos envolvidos.
- Registre o cenário geral e a sinalização da via.
- Faça vídeos curtos para documentar o estado dos automóveis.
- Anote o horário exato e as condições climáticas do momento.
Anote dados de terceiros e de testemunhas
Coletar informações precisas é crucial. Se houver testemunhas, peça seu contato. Eles podem ser muito importantes.
Informações essenciais do outro motorista
Quando conversar com o outro condutor, seja cordial e objetivo. Peça os seguintes dados para facilitar o processo de comunicar sinistro seguradora:
- Nome completo e CPF.
- Telefone de contato atualizado.
- Número da CNH.
- Dados do veículo (modelo, cor e placa).
- Nome da seguradora do terceiro, se houver.
Cuidados para não admitir culpa ou fazer acordos precipitados
Evite assumir a responsabilidade pelo acidente no calor do momento. Deixe que a análise técnica da seguradora determine as causas do evento.
Nunca faça acordos financeiros informais no local. Isso pode invalidar a cobertura do seu contrato. Lembre-se de que existe um prazo para acionar seguro. É melhor fazer o aviso de sinistro logo nas primeiras 24 horas para um atendimento mais rápido.
2. Faça o boletim de ocorrência quando ele for necessário
O boletim de ocorrência é crucial para proteger seus direitos após um sinistro. Esse documento oficial é a prova legal do evento. É um dos principais documentos para sinistro que as seguradoras pedem para começar a analisar seu caso.
Saiba quando registrar o boletim de ocorrência presencial ou on-line
Muitos estados do Brasil permitem registrar o boletim pela Delegacia Virtual. Esse método é fácil e rápido para danos simples, como acidentes sem vítimas.
- Acesse o site oficial da Polícia Civil do seu estado.
- Verifique se o tipo de ocorrência permite o registro digital.
- Caso haja feridos ou situações complexas, o atendimento presencial torna-se obrigatório.
Descreva os fatos com clareza e confira os dados informados
Quando preencher o formulário, a precisão é essencial. Conte apenas o que viu, como data, horário, local e detalhes do evento. Evite suposições ou informações que possam causar dúvidas na seguradora.
“A clareza na descrição dos fatos evita atrasos desnecessários na regulação do seu sinistro e garante que a seguradora tenha uma visão fiel do ocorrido.”
Guarde o protocolo e a cópia do documento
Após registrar, você receberá um número de protocolo ou o documento final. Guarde esses itens com cuidado. Eles são fundamentais para comprovar que você cumpriu com as obrigações contratuais exigidas como documentos para sinistro.
Procedimentos específicos para roubo, furto e acidentes com vítimas
Em casos de roubo e furto, faça o registro rápido para evitar o uso indevido do veículo. Em acidentes com vítimas, a presença da polícia é essencial para o levantamento técnico.
Em roubo e furto, o boletim de ocorrência prova a perda do bem. Mantenha cópias digital e física para o processo de indenização.
3. Comunique o sinistro à seguradora e reúna os documentos
Quando a situação estiver sob controle, é hora de aviso de sinistro. Isso aciona as garantias da sua apólice. A empresa vai avaliar os danos e ajudar seu veículo.
Use os canais oficiais para abrir o aviso de sinistro
Para comunicar sinistro seguradora, use os canais oficiais. Isso inclui o aplicativo, o portal do cliente ou o telefone da central. O seu corretor de seguros também pode ajudar muito.
Informe data, horário, local e circunstâncias do evento
Seja claro e preciso ao contar o que aconteceu. Diga a data, o horário e o lugar. Descreva o que aconteceu com clareza.
“A transparência na comunicação é a chave para que a análise do sinistro ocorra sem atrasos ou complicações desnecessárias.”
Separe os documentos pessoais, do veículo e da ocorrência
Organize os documentos para sinistro antes. Tenha seus documentos pessoais, o do veículo e o boletim de ocorrência.
Documentos normalmente solicitados pela seguradora
- RG e CPF do segurado;
- Carteira Nacional de Habilitação (CNH) do condutor;
- Certificado de Registro e Licenciamento de Veículo (CRLV);
- Boletim de Ocorrência (BO) original ou cópia autenticada.
Documentos adicionais em casos de roubo, furto ou perda total
Em casos de roubo, furto ou perda total, a seguradora pede mais documentos. Isso inclui o manual do proprietário e a chave reserva. Em alguns casos, também pedem o comprovante de quitação de débitos.
Se o veículo for declarado como perda total, prepare o DUT. Este documento é essencial para transferir a propriedade para a seguradora.
Peça o número do protocolo e confirme as próximas etapas
Depois de enviar as informações, peça o número do protocolo. Esse código ajuda a acompanhar o processo.
Confirme com o atendente o que vem em seguida. Isso pode incluir a vistoria ou documentos adicionais. Manter um registro organizado facilita muito o processo.
4. Acompanhe a análise, a vistoria e a autorização do reparo
Após comunicar o sinistro, o processo entra em uma fase técnica. Essa fase é chamada de regulação de sinistro. Nela, a seguradora verifica as informações e os danos ao seu veículo.
Agende a vistoria e prepare o veículo para a avaliação
O primeiro passo é agendar a vistoria do veículo. Siga as instruções da seguradora para levar o carro a um posto ou aguardar o perito.
Deixe o veículo limpo e fácil de acessar. Isso ajuda o avaliador a ver todos os danos. Essa transparência acelera a análise e evita problemas.
Não inicie o conserto antes da autorização da seguradora
Não faça reparos por conta própria antes da autorização. Isso pode afetar a perícia e causar problemas na negativa de cobertura.
Espera o documento oficial de autorização. Esse documento confirma que os custos serão cobertos.
Escolha uma oficina referenciada ou avalie as opções previstas na apólice
Pode escolher uma oficina credenciada para benefícios. Essas oficinas têm parceria com a seguradora, facilitando o processo.
Se preferir outra oficina, verifique se a apólice permite. O processo pode ser mais rigoroso nesses casos.
Acompanhe os prazos de regulação e responda às solicitações
A regulação de sinistro tem prazos legais. Mantenha contato com a seguradora para acompanhar o processo.
- Verifique o portal do segurado ou o aplicativo regularmente.
- Responda rápido a notificações da equipe técnica.
- Guarde todos os protocolos para consultas futuras.
O que fazer se a seguradora pedir documentos complementares
A seguradora pode pedir documentos adicionais. Envie-os o mais rápido possível para não parar a análise.
Caso tenha dúvidas, peça uma justificativa por escrito. Isso mantém o processo organizado e transparente.
Como proceder diante de atraso, negativa ou divergência na análise
Se houver atraso ou negativa de cobertura, peça uma explicação detalhada. A seguradora deve mostrar a relação entre a irregularidade e o risco.
Caso a divergência persista, recorra à ouvidoria da seguradora ou aos órgãos de defesa do consumidor. Manter a calma e documentar tudo é a melhor estratégia para proteger seus direitos.
5. Confira o pagamento da indenização e encerre o processo
Estamos chegando ao fim do seu processo de sinistro. Agora, a questão financeira é o que importa. Após a análise técnica, a seguradora vai decidir sobre o seu caso.
Verifique se o reparo, a indenização integral ou a indenização a terceiros foi aprovado
Primeiro, confirme a decisão da seguradora. O resultado pode ser um reparo simples, o pagamento por danos a terceiros ou a perda total do veículo.
Se o seu carro tiver danos graves, a seguradora vai ver se o conserto custa mais que o seguro. Se a indenização do seguro auto for total, é importante entender todos os passos para transferir a propriedade.
Confira franquia, valores, descontos e dados bancários
Antes de dar o sinal verde para o pagamento, verifique os valores. A franquia do seguro é sua responsabilidade e deve ser paga na oficina.
Confirme se os dados bancários estão corretos para receber o reembolso. Verifique também se não há descontos errados ou diferenças nos valores.
Leia os documentos de quitação antes de assinar
A assinatura do termo de quitação encerra a responsabilidade da seguradora. Nunca assine sem ler tudo, pois isso confirma sua satisfação com a solução.
Se tiver dúvidas ou o valor não estiver certo, peça esclarecimentos por escrito. A transparência é essencial para evitar problemas no futuro.
Registre reclamações nos canais adequados se o problema não for resolvido
Às vezes, o processo pode ter problemas. Se a seguradora negar a cobertura ou atrasar, o primeiro passo é falar com o SAC.
Se o SAC não ajudar, vá para a ouvidoria da seguradora. Se ainda assim não resolver, órgãos como a SUSEP ou plataformas de defesa do consumidor podem ajudar.
Conclusão
Manter a calma e ser organizado faz toda a diferença em um sinistro de carro. Comunicar-se rapidamente com a seguradora evita atrasos. Isso ajuda muito na análise do seu caso.
Guarde todos os documentos importantes em uma pasta segura. Isso até o fim do processo. Assim, você protege seus direitos e acelera a liberação da indenização.
O sucesso da sua solicitação depende das coberturas do seu seguro. E também da veracidade das informações que você fornece. Sempre verifique as condições do seu seguro antes de assinar qualquer coisa.
Siga essas dicas para resolver colisões, roubos ou danos a terceiros de forma eficiente. A atenção aos detalhes é crucial para receber o suporte necessário.