
Você sabia que é possível mudar sua dívida de casa para outra instituição? Isso pode ajudar a pagar menos por mês. A portabilidade de crédito imobiliário permite mudar as condições do seu empréstimo. Isso pode fazer com que você pague menos ou que o empréstimo custe menos no total.
Essa mudança é permitida pelo Banco Central. Ela ajuda a aumentar a concorrência entre os bancos. Avaliar bem cada detalhe é crucial. Isso inclui seguros e tarifas administrativas para garantir economia real.
Entender como funciona a portabilidade dá mais controle sobre seu dinheiro. Vamos ver como solicitar essa mudança de forma segura e eficaz.
Principais pontos de atenção
- A transferência permite buscar taxas de juros mais competitivas no mercado.
- É fundamental comparar o Custo Efetivo Total (CET) entre as instituições.
- Custos com cartório e avaliação do imóvel devem ser considerados no cálculo.
- A regulamentação brasileira protege o consumidor durante todo o trâmite.
- Analise se a redução das parcelas compensa os gastos iniciais da operação.
Como funciona a portabilidade de financiamento imobiliário
A transferência de financiamento imobiliário é um direito que muitos brasileiros não sabem. Saber como funciona a portabilidade de financiamento imobiliário ajuda a tomar decisões melhores para o seu bolso. Assim, você pode aproveitar as mudanças do mercado financeiro.
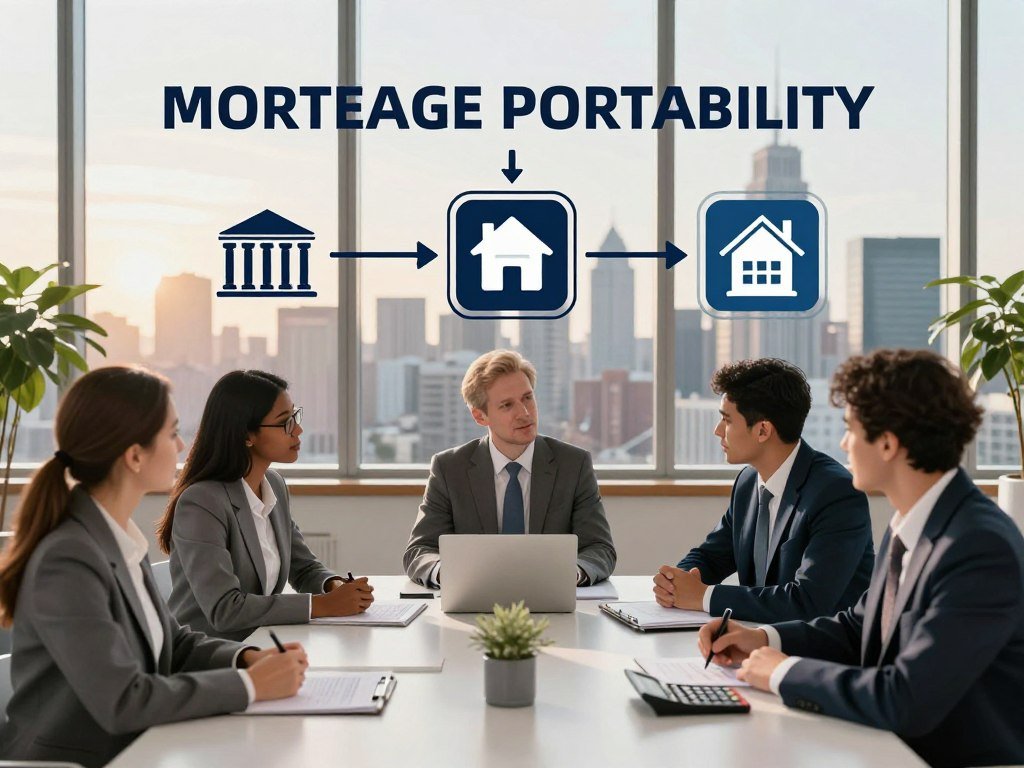
O que significa transferir o financiamento para outra instituição
Transferir o seu contrato não cria uma dívida nova do zero. Na verdade, a nova instituição financeira paga o contrato original ao banco de origem.
Depois disso, a dívida é gerenciada pela nova instituição. Ela mantém as condições da nova proposta. Você não perde o bem, pois a mudança é apenas técnica.
Quando a portabilidade pode reduzir o custo total da dívida
A portabilidade é vantajosa quando as taxas de juros do mercado são menores. Isso reduz o valor das parcelas e o total pago ao banco.
Economizar é o objetivo principal. Se os juros caírem, é bom verificar se a nova proposta é mais barata.
Diferença entre portabilidade, renegociação e novo financiamento
É essencial entender as diferenças entre essas opções. A portabilidade muda a instituição financeira, a renegociação tenta melhorar o contrato atual e o novo financiamento é um crédito novo.
Veja as principais diferenças:
- Portabilidade: Foco na redução de taxas mantendo o contrato original.
- Renegociação: Acordo interno para evitar inadimplência ou ajustar prazos.
- Novo financiamento: Substituição completa, muitas vezes com novas avaliações de crédito.
Manutenção do imóvel, do saldo devedor e das garantias
A portabilidade mantém o contrato original. O saldo devedor é transferido sem novas avaliações do imóvel ou impostos.
As garantias, como a alienação fiduciária, continuam no contrato. Isso mantém a segurança jurídica para todas as partes.
Limites para alteração do prazo e do valor financiado
Embora a portabilidade seja flexível, há regras do Banco Central. Você pode diminuir o prazo, mas não pode aumentar o valor da dívida.
A ideia é a portabilidade de crédito para condições mais baratas. Mudar o valor total da dívida faz com que a operação seja considerada um novo contrato.
1. Avalie se a transferência realmente compensa
Para saber se a portabilidade vale a pena, é importante olhar além da taxa de juros. Antes de decidir, faça um estudo completo do seu contrato atual. Isso garante que a mudança traga vantagens financeiras.
Compare as taxas de juros do contrato atual e da nova proposta
A taxa de juros financiamento imobiliário é um ponto crucial. Mas não é o único. Veja o percentual anual do seu banco atual e compara com outras instituições.
Uma taxa de juros menor pode parecer boa. Mas o impacto real depende do quanto você ainda deve. Use simulação de portabilidade para ver como a mudança afeta seus pagamentos futuros.
Use o Custo Efetivo Total para comparar as instituições
O Custo Efetivo Total, ou CET, mostra o valor real de um empréstimo. Ele inclui juros e todos os encargos da operação.
Quando analisa o CET financiamento imobiliário, veja as taxas administrativas e seguros. Esses podem aumentar o custo do contrato. O CET mostra o custo real para você.
Calcule o impacto das tarifas, seguros, impostos e despesas cartorárias
A portabilidade traz custos que devem ser considerados. Verifique se a nova instituição cobra por avaliação do imóvel ou custos de cartório.
Como analisar o saldo devedor e o número de parcelas restantes
O saldo devedor é o valor que você ainda deve. É o ponto de partida para qualquer cálculo. Veja quantas parcelas faltam e se o prazo é bom para a nova proposta.
Como estimar a economia sem confundir parcela menor com custo menor
Uma parcela menor pode esconder um aumento no prazo do financiamento. Isso pode aumentar o custo final. Analise sempre o valor total a ser pago ao final do contrato.
Verifique as condições do contrato atual antes de solicitar a portabilidade
Antes de começar, leia bem o seu contrato atual. Algumas cláusulas podem causar multas ou restrições. Certifique-se de ter todos os dados para uma simulação de portabilidade precisa.
2. Reúna documentos e informações do financiamento
Para ter sucesso na portabilidade imobiliária, é crucial organizar bem seus documentos portabilidade financiamento. Ter tudo pronto evita atrasos e ajuda na análise rápida pelo novo banco.
Documentos pessoais normalmente solicitados
Para começar, você vai precisar de documentos de identificação. Os bancos pedem RG ou CNH, CPF e certidão de estado civil atual.
Se você estiver casado, os documentos do seu cônjuge também são necessários. Tenha cópias digitais claras para enviar online.
Comprovantes de renda, residência e situação cadastral
A instituição financeira quer saber se você pode pagar. Prepare contracheques recentes, declaração de Imposto de Renda e comprovantes de residência.
É importante que sua situação cadastral esteja limpa. Verifique se não há restrições no CPF antes de pedir a transferência.
Dados do contrato que você deve pedir ao banco atual
O documento chave é o DDC documento descritivo de crédito. Ele contém as informações técnicas para a simulação na nova instituição.
“A transparência nas informações contratuais é o alicerce para uma negociação justa e eficiente entre as partes envolvidas.”
Saldo devedor atualizado e número do contrato
Pede ao seu banco o saldo devedor atual. O número do contrato também é essencial para identificar a operação original.
Taxa de juros, prazo restante e sistema de amortização
Verifique a taxa de juros anual e o tempo restante para o fim do contrato. Conhecer o sistema de amortização ajuda a comparar se a nova proposta economiza.
Valor das parcelas e informações dos seguros habitacionais
Analise o valor das parcelas atuais e o custo do seguro habitacional. A economia pode vir de juros e taxas acessórias.
Documentos do imóvel e da garantia registrada
Por último, você precisa da certidão de matrícula do imóvel atualizada. Este documento prova a propriedade e a alienação fiduciária para o novo banco.
Organizar esses papéis com antecedência é a melhor estratégia para um processo sem interrupções.
3. Solicite propostas e escolha a nova instituição
Comparar as propostas de diferentes bancos ajuda a economizar. Ao procurar um banco novo financiamento, seja analítico. Não se baseie só no valor da primeira parcela.
Como pedir simulações a bancos e instituições financeiras
Hoje, é fácil pedir simulações online. Você só precisa dar alguns dados do seu contrato atual. Assim, o banco faz uma proposta de portabilidade sob medida para você.
Contate gerentes de várias agências. Isso ajuda a entender as condições de cada banco. Você vai ver como eles veem seu perfil de crédito.
Quais informações devem constar na proposta de portabilidade
Verifique se a proposta é clara e detalhada. Uma boa proposta mostra que o banco é confiável.
Taxa nominal, taxa efetiva e Custo Efetivo Total
A taxa nominal não mostra tudo. Fique de olho no Custo Efetivo Total (CET). Ele inclui todos os custos do seu crédito.
Prazo, valor das parcelas e sistema de amortização
Veja se o banco usa o sistema SAC ou a tabela Price. Essas diferenças afetam o valor das parcelas. Não se baseie só no valor inicial.
Seguros, tarifas e demais encargos incluídos
Confira os seguros obrigatórios e tarifas de manutenção. Esses custos podem fazer o banco novo financiamento não ser tão bom quanto parece.
“O planejamento financeiro não é sobre economizar centavos, mas sobre entender o custo real de cada decisão que tomamos ao longo do tempo.”
Como comparar propostas sem aceitar produtos adicionais desnecessários
As instituições às vezes tentam vender produtos extras. Você pode recusar qualquer coisa que não seja essencial para o crédito imobiliário.
Concentre-se em reduzir juros e o CET. Se um banco pede serviços extras para baixar a taxa, pense bem se vale a pena.
Cuidados para evitar venda casada e cobranças indevidas
A venda casada é proibida pelo Código de Defesa do Consumidor. Se sentir pressão para comprar serviços extras, pergunte se são realmente necessários.
Peça que a proposta seja enviada por escrito ou por e-mail. Isso te dá um registro oficial para ver se as taxas estão corretas.
4. Formalize o pedido de portabilidade com segurança
Para garantir novas condições de juros, é crucial entender como oficializar o pedido. A formalização exige atenção aos detalhes. Também é importante uma comunicação clara entre as instituições envolvidas.
Como autorizar a nova instituição a iniciar o processo
Para começar, você deve assinar um termo de autorização da nova instituição financeira. Este documento permite que o banco escolhido solicite os dados do seu contrato ao banco atual financiamento.
Ao assinar, você formaliza o desejo de migrar a dívida. Certifique-se de que todos os dados do contrato original estejam corretos antes de entregar o documento.
Como ocorre a comunicação entre o banco novo e o banco atual
A comunicação entre as instituições é feita por meio de sistemas eletrônicos regulamentados pelo Banco Central. O banco novo envia uma solicitação formal, e o banco de origem tem a obrigação de responder com os dados necessários para a quitação.
Esse fluxo garante que a transferência seja transparente. Você não precisa intermediar o contato técnico, mas deve acompanhar o status da solicitação.
O que acontece com o saldo devedor durante a transferência
Durante o trâmite, o saldo devedor permanece sob responsabilidade do contrato original até que a nova instituição efetue o pagamento. Não há interrupção na contagem de juros, mas o valor total deve ser atualizado até a data da liquidação.
Prazo para o banco atual fornecer as informações do contrato
O prazo da portabilidade imobiliária para que o banco de origem forneça as informações é de até cinco dias úteis. Esse período é essencial para que a nova instituição calcule o valor exato da quitação.
Possibilidade de contraproposta e critérios para analisá-la
Ao receber o pedido, é comum que o seu banco original apresente uma contraproposta do banco para tentar manter o cliente. Analise essa oferta com cautela, comparando não apenas a taxa de juros, mas o Custo Efetivo Total (CET).
“A verdadeira economia não reside apenas na redução da parcela mensal, mas na análise profunda do custo total do crédito ao longo de todo o prazo contratual.”
Como acompanhar protocolos, prazos e documentos enviados
Mantenha uma pasta organizada com todos os protocolos gerados em cada etapa. O acompanhamento constante evita que o prazo da portabilidade imobiliária seja excedido por falhas administrativas.
- Guarde o número do protocolo de solicitação.
- Anote as datas de envio de cada documento.
- Solicite confirmações por e-mail ou via aplicativo.
Onde registrar reclamação em caso de atraso ou recusa sem justificativa
Se houver demora injustificada ou recusa indevida por parte do banco atual financiamento, você deve agir. Primeiramente, utilize o SAC da instituição e, caso não resolva, recorra à Ouvidoria.
Se o problema persistir, registre uma reclamação formal no site do Banco Central ou no portal Consumidor.gov.br. Não aceite negativas sem uma justificativa técnica clara, pois a portabilidade é um direito garantido por lei.
5. Conclua o registro da nova operação e confirme as condições
Para finalizar a portabilidade, é crucial atentar-se aos detalhes contratuais e cartorários. Essa etapa é essencial para uma transição sem problemas. Assim, você aproveita os benefícios financeiros esperados.
Como ocorre a quitação do contrato antigo
A quitação do financiamento antigo ocorre automaticamente. O banco novo envia o saldo devedor para o banco de origem. Isso encerra a dívida anterior.
Não é necessário pagar manualmente para essa liquidação. A comunicação entre os bancos é feita pelo sistema bancário oficial. Isso garante a segurança da operação.
Registro da nova garantia no cartório de imóveis
Depois de assinar o novo contrato, é preciso registrar o imóvel no Cartório de Registro de Imóveis. Este passo formaliza a garantia da nova instituição.
Lembre-se que esse passo é obrigatório para a validade jurídica da portabilidade. Verifique se o banco oferece ajuda para enviar a documentação ao cartório.
Quando começa a cobrança das parcelas pela nova instituição
As parcelas do financiamento são cobradas pela nova instituição a partir da data estabelecida no contrato. É importante estar atento ao cronograma para evitar atrasos.
Conferência do primeiro boleto e do débito automático
Verifique o primeiro boleto para confirmar o valor e a data de vencimento. Se optou pelo débito automático, certifique-se de que a conta tem saldo suficiente na data programada.
Verificação dos seguros e da cobertura contratada
O seguro habitacional é essencial em financiamentos imobiliários. Verifique se a nova apólice oferece coberturas equivalentes ou superiores às anteriores. Isso protege seu patrimônio contra riscos.
Documentos que você deve guardar após a conclusão
Organize uma pasta com todos os comprovantes da transação. Guarde o termo de quitação do financiamento antigo, o novo contrato, os protocolos de atendimento e a certidão de registro do imóvel atualizada.
Manter esses documentos em um lugar seguro é essencial. Eles servem como prova de que a operação foi feita corretamente, caso haja divergências no futuro.
Como confirmar que o contrato anterior foi efetivamente encerrado
Para ter tranquilidade, peça ao banco de origem um documento formal de encerramento. Verifique também se não há pendências de tarifas ou encargos residuais.
Acompanhe seu histórico de crédito para confirmar a baixa da dívida antiga. A verificação periódica do seu seguro habitacional e das parcelas do financiamento mantém sua vida financeira organizada.
Cuidados para economizar e evitar problemas na portabilidade
A portabilidade de crédito é uma ferramenta poderosa. Mas, ela exige atenção redobrada para evitar problemas. A falta de análise detalhada pode transformar uma oportunidade de economia em uma dor de cabeça financeira.
Desconfie de promessas de aprovação garantida ou economia imediata
Se uma instituição financeira prometer aprovação garantida ou economia mágica sem analisar seu perfil, mantenha-se alerta. Nenhuma instituição pode garantir crédito sem uma análise rigorosa de risco e histórico financeiro.
Não pague valores antecipados sem verificar a finalidade da cobrança
Nunca realize pagamentos antecipados para “liberar” a portabilidade. Taxas suspeitas podem esconder golpes ou cobranças indevidas que não fazem parte do processo legal de transferência.
Revise juros, indexador, sistema de amortização e prazo antes de assinar
Antes de formalizar qualquer contrato, compare minuciosamente as condições oferecidas. Verifique se a redução na taxa de juros não está sendo anulada por um aumento no prazo ou por mudanças no sistema de amortização.
- Analise o Custo Efetivo Total (CET).
- Considere o impacto das despesas cartorárias no custo final.
- Fique atento à venda casada financiamento, que ocorre quando o banco condiciona a taxa menor à contratação de seguros ou títulos de capitalização desnecessários.
Confira se a nova parcela cabe no seu orçamento familiar
O valor das parcelas do financiamento deve ser sustentável a longo prazo. Mesmo que a taxa seja menor, um aumento no valor nominal das parcelas do financiamento pode desequilibrar suas finanças mensais.
O que fazer diante de recusa, demora ou divergência contratual
Caso o banco atual crie dificuldades injustificadas ou a nova instituição demore a processar o pedido, documente tudo. Guarde protocolos, e-mails e nomes de atendentes para garantir seus direitos.
Registro de reclamação no banco, no Banco Central e nos órgãos de defesa do consumidor
Se o problema persistir, utilize os canais oficiais de ouvidoria da própria instituição. Caso não obtenha sucesso, registre uma reclamação formal no Banco Central do Brasil ou nos órgãos de defesa do consumidor, como o Procon.
Conclusão
Decidir se deve mudar de banco para pagar menos débito exige cuidado. É preciso olhar além do valor da parcela mensal. Bancos como Itaú, Bradesco e Caixa Econômica Federal podem ter preços diferentes.
O que realmente importa é o Custo Efetivo Total. Você deve considerar o saldo devedor, o tempo restante para pagar, os seguros e as taxas administrativas. Essa análise ajuda a economizar dinheiro no longo prazo.
É essencial verificar se o contrato anterior foi quitado corretamente. Também é importante que a nova garantia seja registrada no cartório de imóveis. Isso evita problemas legais. A cobrança pela nova instituição financeira deve começar sem problemas.
Atenção aos detalhes do contrato é fundamental. Assim, você economiza dinheiro com segurança. Tome o controle do seu patrimônio e encontre as melhores condições do mercado.